

ملخص تنفيذي
لم تعد منطقة أوروبا الوسطى، التي تضم ألمانيا والنمسا وسويسرا وبولندا وجمهورية التشيك وسلوفاكيا والمجر، سوقًا ناشئة للسيارات الكهربائية، بل أصبحت القوة الاقتصادية الجديدة في القارة. وبفضل اللوائح الصارمة للاتحاد الأوروبي، والأهداف الوطنية الطموحة، وقاعدة تصنيع السيارات المتينة، تشهد المنطقة تحولًا جذريًا في قطاع النقل. يحلل هذا التقرير واقع البنية التحتية لشحن السيارات الكهربائية في أوروبا الوسطى، كاشفًا عن سوق تتسم بنمو سريع، وأنماط طلب معقدة، وإمكانات هائلة غير مستغلة، لا سيما في قطاعي المركبات التجارية والثقيلة. وتشير النتائج الرئيسية إلى أنه بينما تتصدر ألمانيا القائمة من حيث الأرقام المطلقة، فإن مجموعة فيشغراد (بولندا، جمهورية التشيك، سلوفاكيا، المجر) تُحقق أعلى معدل نمو. ويتطلب النجاح في هذه السوق مجموعة منتجات قادرة على تلبية احتياجات متنوعة، بدءًا من الشحن فائق السرعة على طول ممرات شبكة النقل الأوروبية (TEN-T) وصولًا إلى حلول ذكية قائمة على المستودعات لمشغلي أساطيل المركبات. سيشهد العقد القادم تحولاً استراتيجياً من بناء شبكة النقل العام الأساسية إلى تحسين النقل التجاري وكهربته ودمج الطاقة المتجددة. وتُقدّم الدروس المستفادة في أوروبا الوسطى خارطة طريق استراتيجية قيّمة لمواجهة الارتفاع المتوقع في الطلب في جنوب أوروبا.
1. تطور سوق السيارات الكهربائية في أوروبا الوسطى
يمثل سوق السيارات الكهربائية في أوروبا الوسطى قصة محركين مترابطين: رواد الابتكار الغربيون (ألمانيا، النمسا، سويسرا) والمسرعون في التصنيع والتبني الشرقيون (دول فيشغراد الأربع). تخلق هذه الازدواجية نظامًا بيئيًا ديناميكيًا ومتكاملًا.
1.1 المحفز التنظيمي وتحول صناعة السيارات
شكّل الحظر الفعلي الذي فرضه الاتحاد الأوروبي على مبيعات السيارات الجديدة ذات محركات الاحتراق الداخلي اعتبارًا من عام 2035 حافزًا قويًا وموحدًا. ومع ذلك، فقد أدت التفسيرات والإعانات الوطنية إلى خلق اختلافات دقيقة في السوق.
• ألمانيا: باعتبارها أكبر سوق للسيارات في الاتحاد الأوروبي، لعبت حوافز البيئة الألمانية دورًا محوريًا في تعزيز تبني السيارات الكهربائية. والأهم من ذلك، أن صناعة السيارات الألمانية، من فولكس فاجن إلى مرسيدس بنز، قد راهنت بمستقبلها على الكهرباء، مما خلق تأثيرًا جاذبًا قويًا لسلسلة التوريد بأكملها في منطقة أوروبا الوسطى والشرقية.
• النمسا وسويسرا: تتميز هاتان السوقان بوعي بيئي عالٍ لدى المستهلكين وقوة شرائية كبيرة. سويسرا، رغم أنها ليست عضواً في الاتحاد الأوروبي، إلا أنها تحاكي سياسات الاتحاد الأوروبي بشكل كبير، وتتمتع بواحد من أعلى معدلات انتشار السيارات الكهربائية للفرد، مدفوعةً بمزيج من الدعم الحكومي الفيدرالي والحوافز المقدمة على مستوى الكانتونات.
• دول فيشغراد الأربع (بولندا، جمهورية التشيك، سلوفاكيا، المجر): تُعرف هذه المنطقة تاريخيًا باسم "ديترويت أوروبا"، وهي ذات أهمية بالغة. لا يقتصر التحول فيها على تبني المستهلكين للسيارات الكهربائية فحسب، بل يتعلق أيضًا ببقاء وتطوير ركائزها الاقتصادية. فعلى سبيل المثال، تمتلك سلوفاكيا أعلى معدل إنتاج سيارات للفرد في العالم. وتعيد المصانع في براتيسلافا (فولكس فاجن) وجيلينا (كيا) وغيرها من المدن تجهيز نفسها لإنتاج السيارات الكهربائية. ويخلق هذا التحول الصناعي طلبًا موازيًا، لا يقل أهمية، على حلول الشحن الصناعية داخل المصانع ومراكز الخدمات اللوجستية.
1.2 نضج السوق وتجزئته
سوق الإلكترونيات الاستهلاكية ينضج ويتجاوز مرحلة المتبنين الأوائل.
• ألمانيا ومنطقة DACH: يدخل السوق مرحلة الأغلبية المبكرة. تتنوع طرازات السيارات الكهربائية، وبدأ سوق قوي للسيارات الكهربائية المستعملة في التشكل، مما سيزيد من تسريع عملية التبني.
• منطقة فيشغراد: لا تزال هذه الأسواق في مرحلة التبني المبكر للسيارات الخاصة، لكنها تشهد نموًا هائلاً في القطاع التجاري. ولا تزال التكلفة الأولية المرتفعة للسيارات الكهربائية تشكل عائقًا أمام المستهلكين الأفراد، مما يجعل أساطيل الشركات والبلديات، إلى جانب خدمات النقل التشاركي، المحرك الرئيسي لتسجيل السيارات الكهربائية الجديدة.
رؤية معمقة: يُظهر سوق الإلكترونيات الاستهلاكية أن تبني السيارات الكهربائية وتطوير البنية التحتية للشحن ليسا عملية متجانسة. يجب أن تتضمن استراتيجية دخول السوق الناجحة تقسيم السوق ليس فقط حسب البلد، بل حسب نمط المستخدم: المستخدم الخاص المهتم بالبيئة في الغرب، ومشغل الأسطول الحساس للتكلفة في الشرق، ومصنعي المعدات الأصلية الصناعية في جميع أنحاء المنطقة.
2. نظرة معمقة على الطلب على شحن المركبات الكهربائية في أوروبا الوسطى
يُعدّ فهم "أين ومتى وكيف" يتمّ شحن الطلب أمرًا بالغ الأهمية لتخطيط البنية التحتية. ويكشف سوق الإلكترونيات الاستهلاكية عن هيكل طلب متعدد المستويات.
2.1 ثالوث طلب الشحن
يمكن تقسيم الطلب إلى ثلاث فئات أساسية، لكل منها متطلبات تقنية ونماذج أعمال مميزة:
• الشحن المريح (في النسيج الحضري): يشمل هذا الشحن المنزلي (الشائع في المنازل العائلية في ألمانيا والنمسا) والشحن في الأماكن العامة/أماكن العمل (ضروري لسكان الشقق في مدن مثل براغ ووارسو وبودابست). ويتطلب الشحن تيارًا مترددًا (11-22 كيلوواط)، مع الحاجة الماسة إلى إدارة ذكية للأحمال لمنع زيادة الضغط على الشبكة في المناطق الحضرية المكتظة.
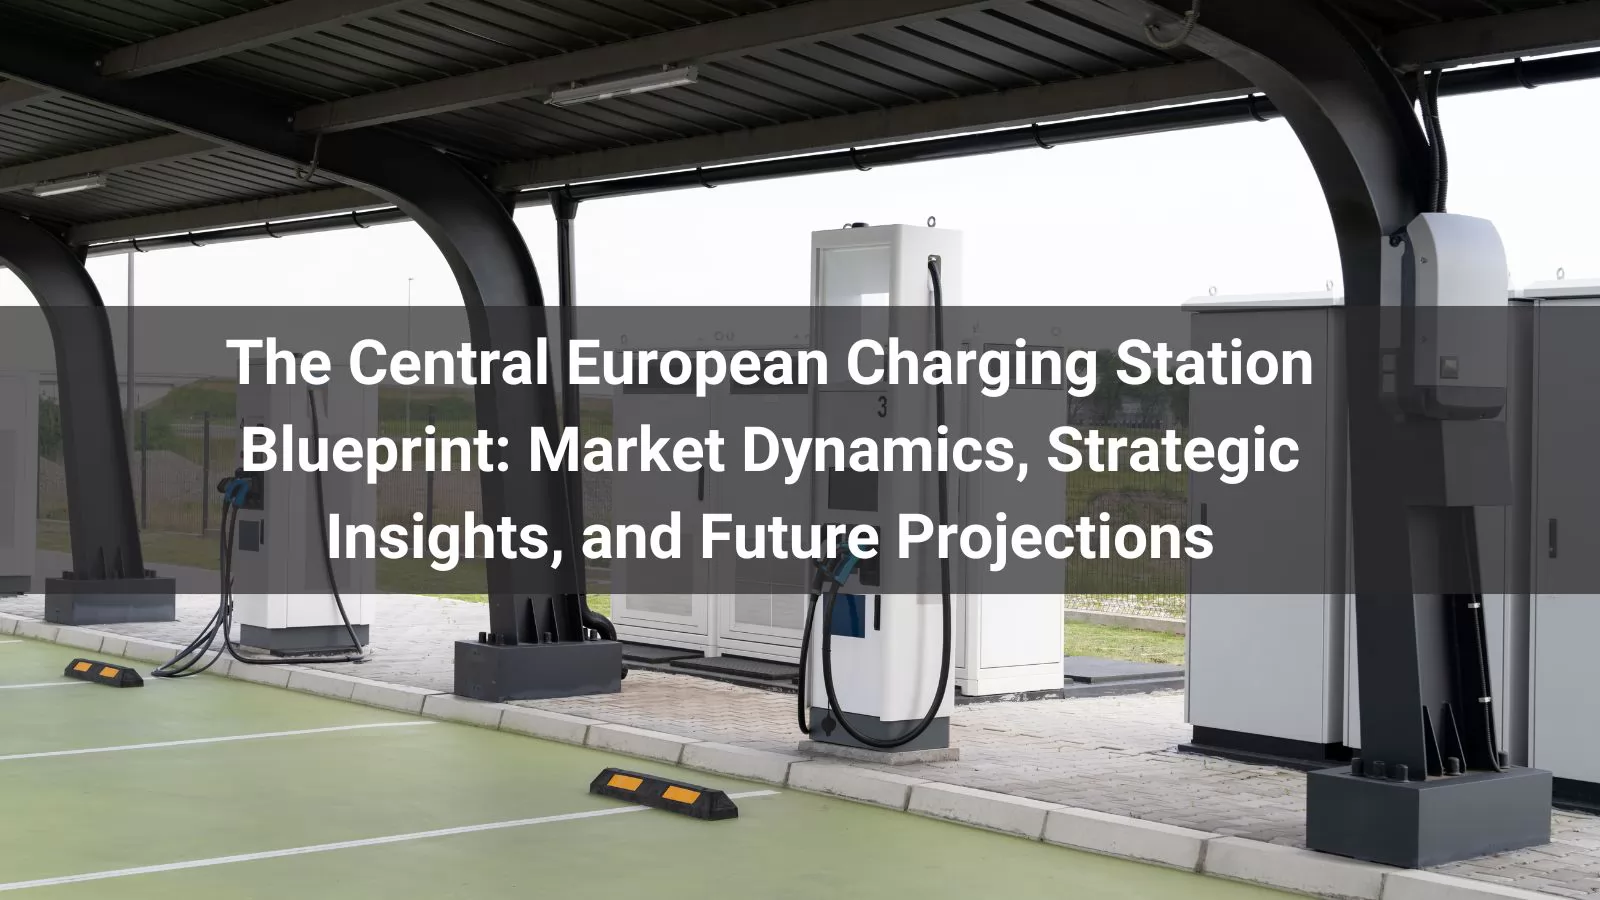
• الشحن الضروري (على طول الطريق): يُمثل هذا المحور الأساسي للنقل بين المدن. يتركز الطلب على الطرق السريعة الرئيسية، مثل شبكة الطرق السريعة الألمانية (أوتوبان) وممرات النقل الأوروبية. هنا، تُعد السرعة عاملاً بالغ الأهمية. ويزداد الطلب على محطات الشحن عالية الطاقة (150-350 كيلوواط) التي تُوفر شحناً كاملاً خلال 15-30 دقيقة. يعتمد نجاح هذه المحطات على معدلات استخدام عالية وخدمات إضافية مثل البيع بالتجزئة.
• الشحن التشغيلي (أسطول المركبات التجارية): يمثل هذا القطاع العملاق النائم في سوق المركبات الكهربائية. فمع تحول شركات الخدمات اللوجستية ومشغلي النقل العام وخدمات التوصيل للميل الأخير إلى استخدام الكهرباء، فإنهم يخلقون طلبًا هائلاً يمكن التنبؤ به ومركزًا.
• الشحن في المستودع: تعود الحافلات الكهربائية والشاحنات الكهربائية ومركبات النقل اللوجستي إلى مستودع مركزي خلال الليل. يتطلب ذلك أنظمة شحن ذكية وقابلة للتطوير تعمل بالتيار المتردد (22 كيلوواط) أو بالتيار المستمر (50-150 كيلوواط) قادرة على شحن أسطول كامل في وقت واحد دون تجاوز سعة ربط المستودع بشبكة الكهرباء. صُمم برنامج PowerSync Manager من Anari Energy خصيصًا لهذا الغرض، مما يتيح تخصيص الطاقة ديناميكيًا لتحسين جداول الشحن وتقليل تكاليف الطاقة.
• الشحن فائق الطاقة للمركبات الثقيلة: ستحتاج المركبات الثقيلة العاملة على الطرق الطويلة إلى فئة جديدة من أجهزة الشحن فائقة الطاقة (أنظمة الشحن بمستوى الميغاواط). وعلى الرغم من أن هذه التقنية لا تزال في مراحلها الأولى، إلا أن منطقة وسط وشرق أوروبا، بشبكة طرقها الكثيفة، تُعدّ أرضًا خصبة لاختبارها.
2.2 فجوة البيانات وواقع الاستخدام
من أهم الدروس المستفادة من تجربة الشحن الإلكتروني هو عدم كفاية مجرد حصر نقاط الشحن. فالمقياس الحاسم هو كمية الطاقة الكهربائية (كيلوواط ساعة) التي توفرها كل نقطة يوميًا. تُظهر العديد من أجهزة الشحن بالتيار المستمر من الجيل الأول بقدرة 50 كيلوواط في أوروبا الشرقية انخفاضًا في معدل الاستخدام، بينما غالبًا ما تكون أجهزة الشحن بقدرة 150 كيلوواط فأكثر على الطرق السريعة الألمانية تعمل بكامل طاقتها. يشير هذا إلى أن السوق لا يعاني من نقص عام في أجهزة الشحن، بل من سوء توزيع استراتيجي للطاقة ومواقعها.
3. خصائص توزيع مضخات الشحن في أوروبا الوسطى
إن التوزيع المادي والتشغيلي للبنية التحتية للشحن في الاقتصاد الدائري غير متجانس، مما يعكس التفاوتات الاقتصادية والكثافة السكانية وفعالية السياسات.
3.1 الانقسام بين الشرق والغرب والانقسام بين الريف والحضر
• تتميز ألمانيا بشبكة طرق واسعة وكثيفة، مع توزيع جيد نسبياً بين المراكز الحضرية والطرق الرئيسية. ومع ذلك، حتى في هذا الصدد، تتخلف المناطق الريفية في ألمانيا الشرقية سابقاً بشكل ملحوظ.
• تتمتع النمسا وسويسرا بتغطية ممتازة، لا سيما في ممرات العبور الجبلية، إدراكاً لأهمية السيارات الكهربائية للسياحة والتجارة عبر الحدود.
• تُظهر دول فيشغراد الأربع نموذجًا واضحًا يتمحور حول العواصم. إذ تستحوذ وارسو وبراغ وبودابست على نسبة عالية بشكل غير متناسب من أجهزة الشحن العامة، مما يخلق "مناطق خالية من الشحن" بينها. وهذا يمثل فرصة استراتيجية لتطوير البنية التحتية بشكل مُوجّه على طول الممرات الاقتصادية الثانوية.
3.2 مشهد المشغلين: التجزئة مقابل الاندماج
يتميز السوق بمزيج من شركات المرافق الكبيرة (مثل E.ON وCEZ)، وشركات النفط والغاز الكبرى (مثل Shell وBP)، ومشغلي محطات الشحن المتخصصين (مثل ChargePoint وIonity)، بالإضافة إلى عدد كبير من المشغلين المحليين الصغار. يؤدي هذا التشتت إلى تجربة مستخدم سيئة، حيث يتطلب الأمر استخدام العديد من بطاقات RFID والتطبيقات. يتجه السوق نحو قابلية التشغيل البيني من خلال منصات مثل "Hubject"، لكن هذه المسيرة لم تكتمل بعد. وهذا يُبرز قيمةً جوهريةً للشركاء: اختيار مزود خدمة شحن مثل Anari Energy، الذي لا يقدم الأجهزة فحسب، بل يوفر أيضًا برمجيات خلفية سلسة وميزات التشغيل البيني، يُعد ميزة تشغيلية رئيسية للمثبتين والمشغلين.
3.3 تحدي تكامل الشبكة
لا يقتصر توزيع محطات الشحن على الموقع الجغرافي فحسب، بل يشمل أيضًا سعة الشبكة الكهربائية. ففي المناطق الحضرية المكتظة في بولندا وجمهورية التشيك، غالبًا ما تُشكل الشبكة الحالية عائقًا رئيسيًا أمام نشر أجهزة الشحن عالية الطاقة. وهذا يستلزم ما يلي: • الشحن الذكي: ضروري لإدارة استهلاك الطاقة بشكل ديناميكي. • حلول تخزين البطاريات: يمكن للمحطات المزودة ببطاريات تخزين مدمجة سحب الطاقة ببطء من الشبكة، ثم تفريغها بسرعة لتزويد المركبات، مما يقلل الحاجة إلى ترقيات مكلفة للشبكة. وتُعد حزمة StationPower Pack من Anari Energy مثالًا بارزًا على هذه التقنية، حيث تُمكّن من نشر محطات الشحن عالية الطاقة في المواقع ذات سعة الشبكة المحدودة.
4. مخطط تخطيط محطات الشحن في أوروبا الوسطى خلال السنوات العشر القادمة
استناداً إلى المسارات الحالية والاتجاهات الناشئة، سيشهد العقد القادم تطور النظام البيئي لشحن الأجهزة الإلكترونية الاستهلاكية من خلال ثلاث مراحل استراتيجية.
المرحلة الأولى: توحيد الشبكة وقابلية التشغيل البيني (2024-2027)
• التركيز: سد الثغرات في الشبكات الثانوية لمنطقة فيسيغراد وضمان قابلية التشغيل البيني الكاملة عبر منطقة أوروبا الوسطى بأكملها.
• الإجراء: سيتم توجيه التمويل العام (مثل مرفق التعافي والمرونة التابع للاتحاد الأوروبي) نحو المشاركة في تمويل شركات إدارة المشاريع الإنشائية لبناء مشاريع في المناطق المحرومة. وسيشهد السوق موجة من عمليات الاندماج بين شركات إدارة المشاريع الإنشائية الصغيرة.
• الآثار المترتبة على المنتج: الطلب على شواحن التيار المستمر الموثوقة والموفرة للتكاليف بقدرة 100-150 كيلو وات وشواحن التيار المتردد الذكية بقدرة 22 كيلو وات لهذه المواقع الجديدة.
المرحلة الثانية: طفرة كهربة الأسطول التجاري (2025-2030)
• التركيز: توسيع نطاق شحن المركبات في المستودعات وإطلاق أول ممرات شحن عامة للمركبات الثقيلة.
• الإجراء: ستصبح مراكز الخدمات اللوجستية ومستودعات الحافلات والمناطق الصناعية مراكز جديدة لنشر البنية التحتية. وسيتم تشكيل شراكات بين القطاعين العام والخاص لتنفيذ مشاريع تجريبية لأنظمة التحكم المتنقلة على طول الشبكة الأساسية لشبكة النقل الأوروبية عبر أوروبا (TEN-T).
• تأثير المنتج: ارتفاع الطلب على أنظمة شحن المستودعات القابلة للتطوير والمُعرّفة برمجياً، والتبني المبكر لنماذج أنظمة الشحن متعددة الوحدات. وتُعدّ فلسفة التصميم المعياري لشركة أناري إنرجي، حيث يمكن توسيع خزائن الطاقة بشكل مستقل عن موزعات الوقود، مثاليةً لتلبية هذا الطلب التدريجي المتزايد في السعة.
المرحلة الثالثة: تكامل النظام ونضج تقنية V2G (2028-2033)
• التركيز: الانتقال من مجرد الشحن إلى دمج السيارات الكهربائية بشكل كامل في نظام الطاقة.
• الإجراء: سينتقل الشحن ثنائي الاتجاه (من المركبة إلى الشبكة - V2G) من المرحلة التجريبية إلى النطاق التجاري، مما يسمح للأسطول بأن يصبح محطات طاقة افتراضية، ويوفر خدمات موازنة الشبكة ويولد مصادر دخل جديدة.
• الآثار المترتبة على المنتج: سيحتاج الجيل القادم من أجهزة الشحن إلى أن يكون مزودًا بتقنية V2G منذ تصميمه. وستنتقل القيمة بشكل حاسم من الأجهزة إلى منصة البرمجيات المدعومة بالذكاء الاصطناعي التي تدير تدفقات الطاقة المعقدة هذه.
المرحلة الرابعة: توصية التخطيط الاستراتيجي:
ستتضمن خريطة أوروبا الوسطى في عام 2033 ما يلي:
• مراكز الحوسبة عالية الأداء: كل 50-100 كم على جميع الطرق السريعة الرئيسية.
• مراكز المدن: شبكات كثيفة من أجهزة الشحن السريع في ضواحي المدن لسائقي سيارات الأجرة وسائقي الخدمات اللوجستية.
• مزارع المستودعات: آلاف نقاط الشحن العاملة في مستودعات الشركات والبلديات.
• مراكز النقل الضخمة عالية الكثافة: مواقع استراتيجية بالقرب من مراكز الخدمات اللوجستية والمعابر الحدودية المجهزة بنظام التحكم في النقل.
5. ملخص الخلاصة
يُمثل سوق محطات شحن السيارات الكهربائية في أوروبا الوسطى بيئة معقدة ولكنها مربحة للغاية. ويُقدم تطوره دروساً بالغة الأهمية لأصحاب المصلحة، ولا سيما أولئك الذين يتطلعون إلى الموجة التالية من النمو في جنوب أوروبا.
5.1 التجزئة أو الفشل: إن استراتيجية المنتج والسوق الموحدة محكوم عليها بالفشل. فاحتياجات المستخدم في ميونيخ تختلف اختلافاً جذرياً عن احتياجات مدير أسطول في وارسو.
5.2 فكّر بالكيلوواط، لا بالنقاط: مستقبل البنية التحتية يتمحور حول توصيل الطاقة، وليس مجرد وجود نقطة شحن. النشر الاستراتيجي للحوسبة عالية الأداء وإدارة الأحمال الذكية هو ما يميّز المشغلين الناجحين عن غيرهم.
5.3 أسطول المركبات هو المستقبل: سيأتي النمو الأكبر والأكثر قابلية للتنبؤ في الطلب من كهربة المركبات التجارية. يجب على مزودي البنية التحتية تطوير حلول متخصصة وقابلة للتوسع لهذا القطاع اليوم.
5.4 الأجهزة سلعة، والمنصة هي الملك: سيتم خلق القيمة طويلة الأجل وولاء العملاء من خلال منصات برمجية قوية وذكية تدير الشحن والطاقة وقابلية التشغيل البيني بسلاسة.
بالنسبة للمُركّبين والمشغلين والموزعين في جنوب أوروبا، تُعدّ تجربة أوروبا الوسطى بمثابة مؤشرٍ بالغ الأهمية. فهي تُظهر أن الاستعداد لثورة السيارات الكهربائية يتطلب أكثر من مجرد بيع الأجهزة؛ بل يتطلب شراكة استراتيجية مع مُزوّد تكنولوجيا يمتلك الرؤية الثاقبة ومجموعة المنتجات والخبرة البرمجية اللازمة لتجاوز هذه المرحلة الانتقالية المعقدة.
شركات مثل أناري للطاقة, بعد أن صقلت الشركة منتجاتها واستراتيجياتها في مختبر أوروبا الوسطى المتطلب والمتنوع، فإنها تتمتع بموقع فريد لتكون ذلك الشريك، حيث لا تقدم محطات الشحن فحسب، بل تقدم حلولاً شاملة للطاقة لعصر جديد من التنقل.