

Resumen ejecutivo
La región de Europa Central (EC), que comprende Alemania, Austria, Suiza, Polonia, la República Checa, Eslovaquia y Hungría, ya no es un mercado emergente de vehículos eléctricos (VE); se ha convertido en la nueva potencia del continente. Impulsada por las estrictas regulaciones de la UE, los ambiciosos objetivos nacionales y una sólida base de fabricación de automóviles, la región está experimentando una profunda transformación de la movilidad. Este informe analiza el panorama de la infraestructura de carga de VE en EC, revelando un mercado caracterizado por un rápido crecimiento, patrones de demanda complejos y un importante potencial sin explotar, especialmente en los segmentos de vehículos comerciales y de servicio pesado. Los principales hallazgos indican que, si bien Alemania lidera en cifras absolutas, el Grupo de Visegrado (Polonia, República Checa, Eslovaquia y Hungría) presenta la mayor velocidad de crecimiento. El éxito en este mercado requiere una cartera de productos capaz de abordar diversos casos de uso, desde la carga ultrarrápida a lo largo de los corredores TEN-T hasta soluciones inteligentes basadas en depósitos para operadores de flotas. La próxima década estará marcada por un cambio estratégico: desde el desarrollo fundamental de la red pública hasta la optimización y electrificación del transporte comercial y la integración de energías renovables. Las lecciones aprendidas en Europa Central proporcionan una hoja de ruta estratégica invaluable para el inminente aumento de la demanda en el sur de Europa.
1. Desarrollo del mercado de vehículos eléctricos en Europa Central
El mercado de vehículos eléctricos de Europa Central es un ejemplo de dos fuerzas interconectadas: los líderes occidentales en innovación (Alemania, Austria y Suiza) y los países orientales que impulsan la fabricación y la adopción de vehículos eléctricos (los Cuatro de Visegrado). Esta dualidad crea un ecosistema dinámico que se retroalimenta.
1.1 El catalizador regulatorio y el giro de la industria automotriz
La prohibición de facto de la UE sobre la venta de coches nuevos con motor de combustión interna a partir de 2035 ha actuado como un potente catalizador unificado. Sin embargo, las interpretaciones nacionales y las subvenciones han generado matices de mercado distintos.
• Alemania: Como el mayor mercado automovilístico de la UE, el Umweltprämie (bonificación medioambiental) alemán ha sido fundamental para impulsar la adopción de vehículos eléctricos. Más importante aún, la industria automovilística alemana, desde Volkswagen hasta Mercedes-Benz, ha apostado su futuro a la electrificación, generando un poderoso efecto de atracción para toda la cadena de suministro en la región de Europa Central y Oriental.
Austria y Suiza: Estos mercados se caracterizan por una alta conciencia ambiental por parte de los consumidores y un fuerte poder adquisitivo. Suiza, aunque no es miembro de la UE, se asemeja mucho a las políticas comunitarias y cuenta con una de las tasas de penetración de vehículos eléctricos per cápita más altas, gracias a una combinación de subsidios federales e incentivos cantonales.
• Los Cuatro de Visegrado (Polonia, República Checa, Eslovaquia, Hungría): Históricamente el “Detroit de Europa”, esta región es crucial. La transición no se trata solo de la adopción por parte de los consumidores, sino de la supervivencia y transformación de su columna vertebral económica. Eslovaquia, por ejemplo, tiene la mayor producción de automóviles per cápita del mundo. Fábricas en Bratislava (Volkswagen), Žilina (Kia) y otras ciudades se están adaptando para la producción de vehículos eléctricos. Este giro industrial está generando una demanda paralela, e igualmente crucial, de soluciones de carga de grado industrial en plantas de fabricación y centros logísticos.
1.2 Madurez y segmentación del mercado
El mercado de la electrónica de consumo está madurando y ya no depende solo de los primeros usuarios.
• Alemania y la región DACH: El mercado está entrando en la fase inicial de mayoría. Los modelos de vehículos eléctricos se están diversificando y está empezando a formarse un sólido mercado de vehículos eléctricos usados, lo que acelerará aún más su adopción.
• Región de Visegrado: Estos mercados aún se encuentran en la fase inicial de adopción de vehículos privados, pero muestran un crecimiento explosivo en el segmento comercial. El elevado coste inicial de los vehículos eléctricos sigue siendo una barrera para los consumidores individuales, lo que convierte a las flotas corporativas y municipales, junto con los servicios de transporte compartido, en los principales impulsores de las nuevas matriculaciones de vehículos eléctricos.
Análisis en profundidad: El mercado de electrónica de consumo demuestra que la adopción de vehículos eléctricos y el desarrollo de infraestructura de carga no son procesos monolíticos. Una estrategia de entrada al mercado exitosa debe segmentarse no solo por país, sino también por perfil de usuario: el usuario particular con conciencia ambiental en Occidente, el operador de flotas que prioriza los costos en Oriente y el fabricante de equipos originales (OEM) industrial en toda la región.
2. Perspectivas sobre la demanda de recarga de vehículos eléctricos en Europa Central
Comprender el “dónde, cuándo y cómo” de la demanda de carga es fundamental para la planificación de infraestructuras. El mercado de la electrónica de consumo revela una estructura de demanda compleja y multifacética.
2.1 La Trinidad de la Demanda de Carga
La demanda se puede segmentar en tres categorías principales, cada una con requisitos técnicos y de modelo de negocio distintos:
• Carga de conveniencia (El tejido urbano): Esto abarca la carga doméstica (predominante en viviendas unifamiliares en Alemania y Austria) y la carga pública/en el lugar de trabajo (fundamental para los residentes de apartamentos en ciudades como Praga, Varsovia y Budapest). La demanda es de carga de CA (11-22 kW), con una necesidad clave de gestión inteligente de la carga para evitar la sobrecarga de la red en áreas urbanas densamente pobladas.
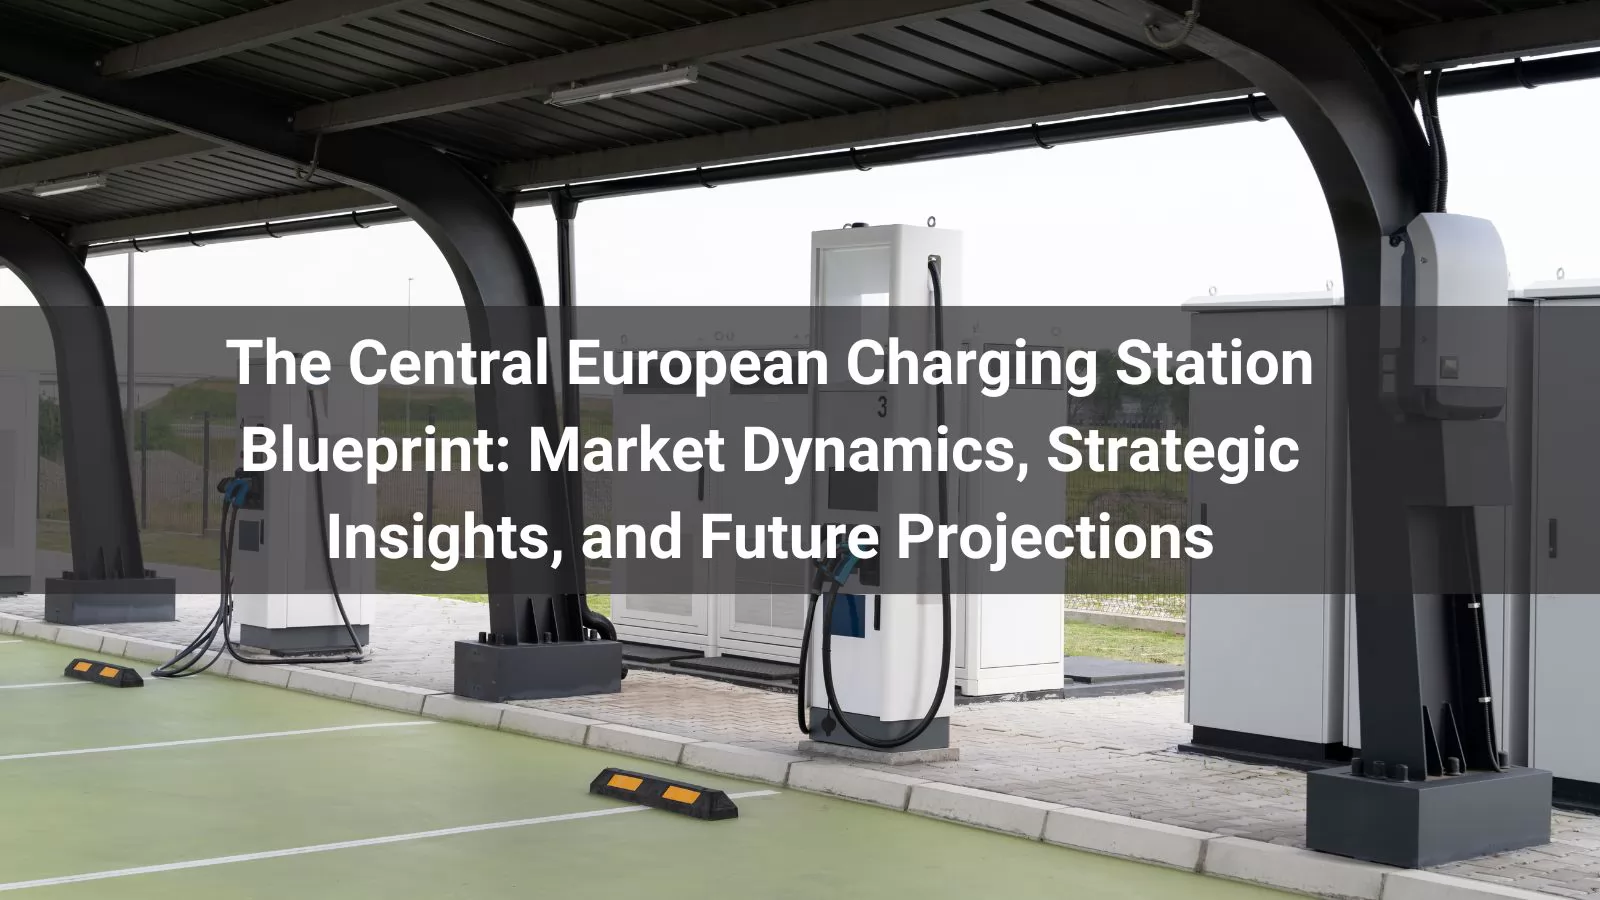
• Carga de emergencia (Corredor de ruta): Este es el pilar del transporte interurbano. La demanda se concentra en las principales autopistas, como las redes de autopistas alemanas y los corredores de transporte paneuropeos. Aquí, la velocidad es fundamental. Se requiere la instalación de estaciones de carga de alta potencia (HPC) (150-350 kW) que puedan proporcionar una carga significativa en 15-30 minutos. La viabilidad comercial se basa en altas tasas de utilización y servicios complementarios como el comercio minorista.
• Carga operativa (flota comercial): Este es el gigante dormido del mercado de la electrónica de consumo. A medida que las empresas de logística, los operadores de transporte público y los servicios de entrega de última milla se electrifican, crean una demanda masiva, predecible y concentrada.
• Carga en depósito: Los autobuses eléctricos, camiones eléctricos y vehículos logísticos regresan a un depósito central durante la noche. Esto requiere sistemas de carga inteligentes y escalables de CA (22 kW) o CC (50-150 kW) que puedan cargar simultáneamente toda la flota sin exceder la capacidad de conexión a la red del depósito. El PowerSync Manager de Anari Energy está diseñado específicamente para esto, permitiendo la asignación dinámica de energía para optimizar los horarios de carga y minimizar los costos de energía.
• Carga rápida de alta potencia (HPC) para vehículos pesados: Los vehículos pesados que circulan por rutas de larga distancia requerirán una nueva clase de cargadores de ultra alta potencia (sistemas de carga de nivel megavatio, MCS). Si bien aún se encuentra en sus inicios, la región de Europa Central y Oriental, con su densa red de rutas de transporte, constituye un importante campo de pruebas.
2.2 La brecha de datos y las realidades de su utilización
Una conclusión fundamental de la experiencia en Europa Central es la insuficiencia de simplemente contar los puntos de recarga. El indicador clave es el kilovatio-hora (kWh) suministrado por punto al día. Muchos cargadores de CC de 50 kW de primera generación en Europa del Este presentan una baja utilización, mientras que los cargadores de más de 150 kW en las autopistas alemanas suelen estar a plena capacidad. Esto indica que el mercado no sufre una escasez general de cargadores, sino una mala asignación estratégica de potencia y ubicación.
3. Características de distribución de las bombas de carga en Europa Central
La distribución física y operativa de la infraestructura de recarga en Europa Central es heterogénea, lo que refleja las disparidades económicas, la densidad de población y la eficacia de las políticas.
3.1 La división entre Occidente y Oriente y la dicotomía urbano-rural
Alemania cuenta con la red más extensa y densa, con una distribución relativamente buena entre los centros urbanos y las principales vías arteriales. Sin embargo, incluso en este aspecto, las zonas rurales de la antigua Alemania Oriental presentan un notable retraso.
• Austria y Suiza cuentan con una excelente cobertura, especialmente en los corredores de tránsito alpinos, reconociendo la importancia de los vehículos eléctricos para el turismo y el comercio transfronterizo.
• Los Cuatro de Visegrados muestran un marcado modelo centrado en la capital. Varsovia, Praga y Budapest concentran una proporción desproporcionadamente alta de puntos de recarga públicos, creando zonas sin cobertura entre ellas. Esto representa una oportunidad estratégica para el desarrollo de infraestructuras específicas a lo largo de corredores económicos secundarios.
3.2 El panorama de los operadores: fragmentación frente a consolidación
El mercado se caracteriza por una mezcla de grandes empresas de servicios públicos (por ejemplo, E.ON, CEZ), importantes compañías de petróleo y gas (Shell, BP), operadores de puntos de recarga especializados (ChargePoint, Ionity) y una gran cantidad de pequeños operadores locales. Esta fragmentación genera una experiencia de usuario deficiente, con la necesidad de múltiples tarjetas RFID y aplicaciones. La tendencia apunta hacia la interoperabilidad a través de plataformas como “Hubject”, pero el proceso aún no ha concluido. Esto pone de manifiesto una propuesta de valor fundamental para los socios: elegir un proveedor de recarga como Anari Energy, que ofrece no solo hardware, sino también un software de backend integrado y funciones de interoperabilidad, representa una ventaja operativa clave para instaladores y operadores.
3.3 El desafío de la integración de la red
La distribución de los puntos de recarga no es solo una cuestión geográfica, sino también de capacidad de la red eléctrica. En las zonas urbanas densamente polacas y la República Checa, la red existente suele ser un obstáculo importante para la instalación de cargadores de alta potencia. Esto exige: • Carga inteligente: imprescindible para gestionar dinámicamente el consumo de energía. • Soluciones con almacenamiento de batería: las estaciones con almacenamiento de batería integrado pueden extraer energía lentamente de la red y descargarla rápidamente a los vehículos, lo que reduce la necesidad de costosas mejoras en la red. El StationPower Pack de Anari Energy es un excelente ejemplo de esta tecnología, que permite la instalación de estaciones de carga de alta potencia en ubicaciones con capacidad limitada de la red.
4. Plan de diseño de estaciones de carga para Europa Central en los próximos 10 años.
En función de las trayectorias actuales y las tendencias emergentes, la próxima década verá cómo el ecosistema de carga de vehículos eléctricos evoluciona a través de tres fases estratégicas.
Fase 1: Consolidación e interoperabilidad de la red (2024-2027)
• Objetivo principal: Cubrir las deficiencias de las redes secundarias de la región de Visegrado y garantizar la plena interoperabilidad en toda la región de Europa Central.
• Medidas: La financiación pública (por ejemplo, el Mecanismo de Recuperación y Resiliencia de la UE) se destinará a la cofinanciación de organizaciones de propietarios comunitarios (CPO) para la construcción en zonas desatendidas. El mercado experimentará una ola de consolidación entre las CPO más pequeñas.
• Implicaciones para el producto: Existe demanda de cargadores de CC de 100-150 kW fiables y con costes optimizados, así como de cargadores de CA inteligentes de 22 kW para estas nuevas ubicaciones.
Fase 2: El auge de la electrificación de la flota comercial (2025-2030)
• Enfoque: Ampliar la capacidad de carga en depósitos y lanzar los primeros corredores públicos de carga para vehículos pesados.
• Medidas: Los centros logísticos, las estaciones de autobuses y las zonas industriales se convertirán en los nuevos epicentros del despliegue de infraestructuras. Se crearán alianzas público-privadas para instalar proyectos piloto de sistemas de control de tráfico a lo largo de la red central TEN-T.
• Implicaciones del producto: Alta demanda de sistemas de carga de depósitos escalables y definidos por software, y la pronta adopción de prototipos MCS. La filosofía de diseño modular de Anari Energy, donde los gabinetes de energía se pueden escalar independientemente de los dispensadores, es ideal para esta demanda gradual de capacidad creciente.
Fase 3: Integración del sistema y maduración de la tecnología V2G (2028-2033)
• Enfoque: Ir más allá de la mera carga para integrar plenamente los vehículos eléctricos en el sistema energético.
• Acción: La carga bidireccional (vehículo a red – V2G) pasará de la fase piloto a la escala comercial, lo que permitirá que las flotas se conviertan en centrales eléctricas virtuales, proporcionando servicios de equilibrio de la red y generando nuevas fuentes de ingresos.
• Implicaciones para el producto: La próxima generación de dispositivos de carga deberá ser compatible con V2G desde su diseño. El valor se desplazará decisivamente del hardware a la plataforma de software basada en IA que gestiona estos complejos flujos de energía.
Fase 4: Recomendación de diseño estratégico:
El mapa de Europa Central en 2033 incluirá:
• Centros de computación de alto rendimiento (HPC): Cada 50-100 km en todas las autopistas principales.
• Centros urbanos: Densas redes de cargadores rápidos en las periferias urbanas para taxistas y conductores de vehículos de logística.
• Estaciones de carga: Miles de puntos de recarga operativos en depósitos corporativos y municipales.
• Megacentros HDV: Ubicaciones estratégicas cerca de centros logísticos y pasos fronterizos equipados con MCS.
5. Resumen de conclusiones
El mercado de estaciones de carga en Europa Central presenta un panorama complejo pero altamente lucrativo. Su desarrollo ofrece varias lecciones cruciales para las partes interesadas, en particular para aquellas que buscan la próxima ola de crecimiento en el sur de Europa:
5.1 Segmentación o fracaso: Una estrategia de producto y mercado única para todos está condenada al fracaso. Las necesidades de un usuario con sede en Múnich son completamente distintas a las de un gestor de flotas con sede en Varsovia.
5.2 Piensa en kilovatios, no en puntos: El futuro de la infraestructura se centra en el suministro de energía, no en la mera presencia de un punto de recarga. El despliegue estratégico de la computación de alto rendimiento (HPC) y la gestión inteligente de la carga es lo que distingue a los operadores exitosos del resto.
5.3 La flota es el futuro: El crecimiento de la demanda más significativo y predecible provendrá de la electrificación de los vehículos comerciales. Los proveedores de infraestructura deben desarrollar soluciones especializadas y escalables para este segmento desde hoy.
5.4 El hardware es un producto básico, la plataforma es fundamental: el valor a largo plazo y la fidelización del cliente se crearán a través de plataformas de software robustas e inteligentes que gestionen la carga, la energía y la interoperabilidad sin problemas.
Para los instaladores, operadores y distribuidores del sur de Europa, la experiencia de Europa Central es una revelación. Revela que prepararse para la revolución de los vehículos eléctricos requiere más que simplemente vender hardware; requiere una alianza estratégica con un proveedor de tecnología que posea la visión de futuro, la cartera de productos y la experiencia en software necesarias para afrontar esta compleja transición.
Empresas como Energía Anari, Tras haber perfeccionado sus productos y estrategias en el exigente y diverso entorno de Europa Central, se encuentran en una posición privilegiada para ser ese socio, ofreciendo no solo estaciones de carga, sino soluciones energéticas integrales para una nueva era de movilidad.