

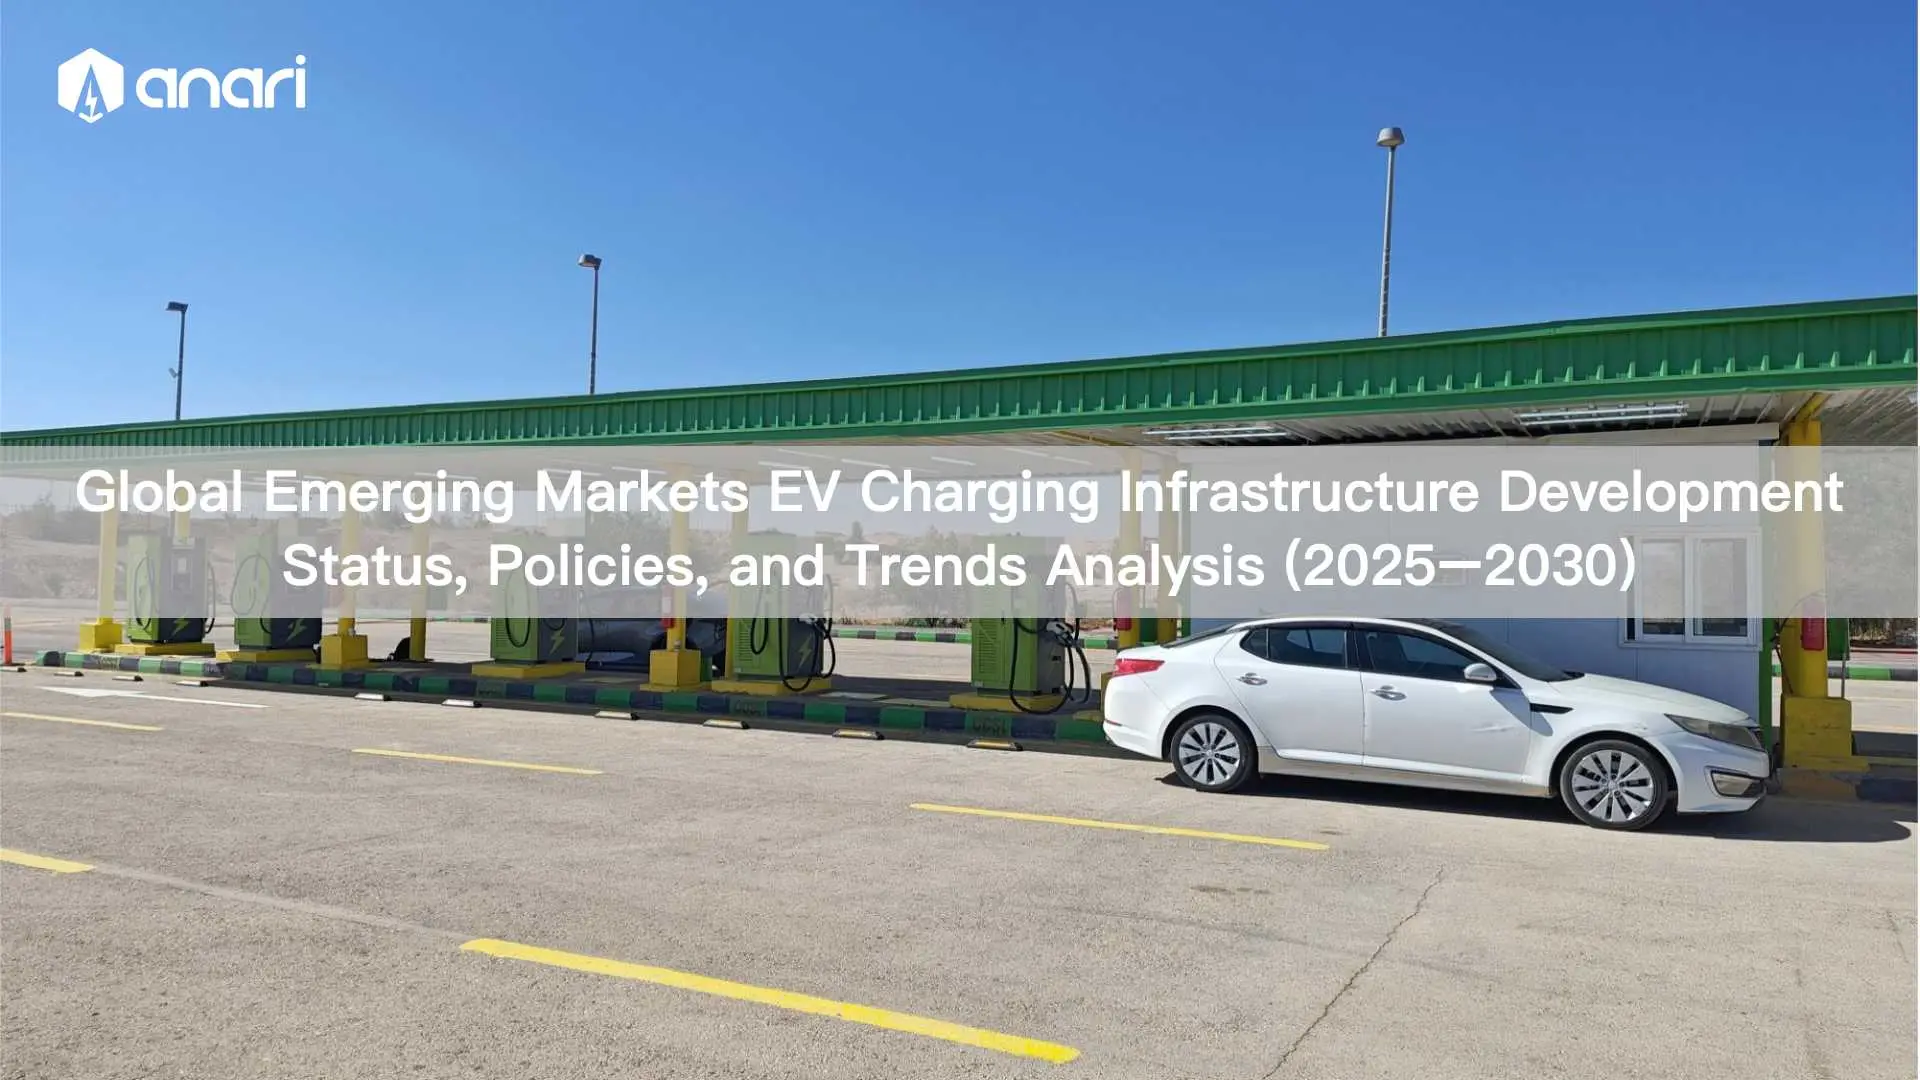
La transición global hacia los vehículos eléctricos (VE) se está acelerando, y los mercados emergentes desempeñan un papel fundamental en la configuración del futuro de la movilidad sostenible. Desde las soluciones de carga integradas con energía solar de Sudáfrica hasta los ambiciosos objetivos de producción de VE de Tailandia, estas regiones están aprovechando políticas innovadoras, tecnologías locales y alianzas estratégicas para impulsar la adopción de VE. Este análisis examina el estado actual, las políticas y las tendencias en el desarrollo de la infraestructura de carga de VE en Sudáfrica, India, Egipto, Brasil, México, Corea del Sur y el Sudeste Asiático (con especial atención a Tailandia) entre 2025 y 2030. Al abordar la dinámica, las oportunidades y los desafíos únicos del mercado, este informe proporciona información práctica para las partes interesadas que buscan capitalizar el auge de los VE en estas regiones de alto crecimiento.
1. Sudáfrica
Estado actual y políticas
- Escala de mercadoSe prevé que la flota de vehículos eléctricos de Sudáfrica alcance las 10 000 unidades para 2025, con una tasa de crecimiento anual compuesta (TCAC) de 87%, y aproximadamente 2000 cargadores públicos concentrados en Gauteng y el Cabo Occidental. El gobierno pretende prohibir la venta de vehículos con motor de combustión interna (MCI) para 2035, ofreciendo subsidios a la compra (hasta 15%), subvenciones para infraestructura de carga (subsidios para equipos de 30%) e incentivos fiscales.
- Principales desafíosInestabilidad de la red eléctrica (frecuentes cortes de suministro), escasez de puntos de recarga en zonas rurales y preocupación de los consumidores por la fiabilidad de los vehículos eléctricos.
- Dinámica de la industria: Crecimiento del ensamblaje local (plantas CKD de BMW y BYD), creciente interés en la integración de sistemas de carga con almacenamiento solar y aceleración de la adopción comercial de vehículos eléctricos (por ejemplo, minibuses eléctricos).
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimiento: La producción localizada de vehículos eléctricos podría reducir los precios entre 20 y 301 TP3T después de 2026; modelos de arrendamiento de baterías e híbridos de almacenamiento solar (301 TP3T de cargadores públicos incluirán almacenamiento para 2027).
- Riesgos: Los retrasos en las mejoras de la red eléctrica pueden requerir soluciones fuera de la red.
2. India
Estado actual y políticas
- Escala de mercadoSe prevé que la penetración de vehículos eléctricos supere los 101 TP3T para 2025, con predominio de vehículos de dos y tres ruedas (701 TP3T). El subsidio FAME II reduce el GST a 51 TP3T, mientras que el programa PLI apoya la localización de baterías. Las estaciones de carga solar rurales y los carriles prioritarios para vehículos eléctricos son aspectos destacados de las políticas implementadas.
- Innovaciones clave: Estaciones de intercambio (por ejemplo, Sun Mobility) y un modelo de carga rural “3+1” (60.000 aldeas para instalar estaciones solares).
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimiento: Adopción de baterías de iones de sodio, integración de la tecnología vehículo a red (V2G) y demanda de vehículos eléctricos en zonas rurales (por ejemplo, vehículos agrícolas eléctricos).
- Desafíos: Políticas estatales fragmentadas y un sistema de reciclaje de baterías poco desarrollado.
3. Egipto
Estado actual y políticas
- Escala de mercadoBaja penetración de vehículos eléctricos, pero crecimiento constante, con redes de recarga concentradas en El Cairo y Alejandría. La Visión 2030 integra estrategias de transporte sostenible, ofreciendo incentivos fiscales y subvenciones para infraestructura de recarga.
- Actores claveBYD (con una cuota de mercado del 351% y 3000 millones de euros) y Tesla (con un 20% y 300 millones de euros) dominan las ventas de vehículos eléctricos; ABB y Schneider lideran la infraestructura de carga.
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimiento: Electrificación de la logística, empresas conjuntas internacionales (por ejemplo, EEVC) e integración de redes inteligentes.
- RiesgosLa infraestructura insuficiente de recarga en las carreteras limita la adopción de vehículos eléctricos para largas distancias.
4. Brasil
Estado actual y políticas
- Escala de mercadoSe prevé la venta de 5000 vehículos eléctricos en 2025, con aproximadamente 3000 puntos de recarga (80% en São Paulo). Las exenciones de impuestos a la importación y la Ley de Movilidad Sostenible tienen como objetivo alcanzar una producción anual de 50 000 vehículos eléctricos para 2028.
- Dinámica de la industriaLos fabricantes de automóviles chinos (BYD, CAOA Chery) dominan el mercado; ABB y Efacec lideran la infraestructura de carga.
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimientoAutobuses eléctricos, camiones de basura y proyectos piloto de recarga de microrredes rurales.
- DesafíosLas restricciones en la red eléctrica en el noreste ponen en riesgo la confianza de los inversores; las nuevas líneas de transmisión sufren retrasos.
5. México
Estado actual y políticas
- Escala de mercadoSe prevé que los vehículos eléctricos representen 191.000 millones de las ventas de automóviles para 2025, con 30.000 puntos de recarga. La Asociación Mexicana de Vehículos Eléctricos tiene como objetivo alcanzar una cuota de mercado de 501.000 millones de vehículos eléctricos para 2030, con el apoyo de incentivos fiscales y la electrificación del transporte público.
- Actores claveTesla y BYD están ampliando su producción local; Evergo planea instalar 5.000 nuevos cargadores para 2028.
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimiento: Fabricación orientada a la exportación (por ejemplo, la planta de Tesla en Nuevo León) y modelos de baterías como servicio.
- RiesgosLa resiliencia de la red eléctrica requiere la integración de energía distribuida (por ejemplo, energía solar).
6. Corea del Sur
Estado actual y políticas
- Escala de mercadoSe prevén 600.000 ventas de vehículos eléctricos en 2025, con 250.000 puntos de recarga públicos. El gobierno exige 51.000 plazas de aparcamiento preparadas para vehículos eléctricos en los edificios nuevos y tiene como objetivo alcanzar los 9,5 millones de vehículos eléctricos en 2030.
- Liderazgo tecnológicoHyundai/Kia (65% de cuota de mercado), carga ultrarrápida (200 km en 5 minutos) y pilas de combustible de hidrógeno (por ejemplo, NEXO).
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimientoMercados de vehículos eléctricos de segunda mano, optimización de la tecnología V2G y expansión de la infraestructura de hidrógeno.
- Desafíos: Competencia extranjera (Tesla, VW) y controversias sobre la gestión de residuos nucleares.
7. Sudeste Asiático (con especial atención a Tailandia)
Estado actual y políticas
- Escala de mercadoTailandia tiene como objetivo alcanzar una cuota de producción de vehículos eléctricos de 301 toneladas para 2030. En el marco del programa EV3.5 (2025-2027), se aplicarán exenciones de impuestos a la importación si los fabricantes de automóviles igualan las importaciones con la producción local.
- Apoyo a las políticas: Ventajas arancelarias para vehículos eléctricos (por ejemplo, IVA 0% para vehículos eléctricos de batería en Tailandia frente a 80% para vehículos con motor de combustión interna).
Tendencias y oportunidades para el período 2025-2030
- Factores de crecimiento: Vehículos eléctricos de bajo coste (por ejemplo, motocicletas), exportaciones del ecosistema chino (por ejemplo, BYD, Great Wall) y centros de exportación regionales.
- RiesgosLa fragmentación de los estándares aumenta los costos de cumplimiento.
Resumen: Matriz de oportunidades y desafíos
| Mercado | Oportunidades | Desafíos |
|---|---|---|
| Sudáfrica | Producción localizada, vehículos híbridos solares con almacenamiento, adopción comercial de vehículos eléctricos. | Inestabilidad de la red eléctrica, zonas rurales sin acceso a puntos de recarga, retrasos en las mejoras de la red. |
| India | Baterías de iones de sodio, integración V2G, demanda de vehículos eléctricos en zonas rurales | Políticas fragmentadas, reciclaje de baterías subdesarrollado |
| Egipto | Electrificación logística, empresas conjuntas internacionales, integración de redes inteligentes | Infraestructura de peaje en autopistas insuficiente |
| Brasil | Autobuses eléctricos, camiones de basura, proyectos piloto de recarga de microrredes rurales | Restricciones en la red eléctrica, retrasos en las líneas de transmisión. |
| México | Fabricación orientada a la exportación, modelos de baterías como servicio. | Resiliencia de la red eléctrica, necesidad de integración de energía distribuida |
| Corea del Sur | Mercados de vehículos eléctricos de segunda mano, optimización de la tecnología V2G, expansión de la infraestructura de hidrógeno. | Competencia extranjera, controversias sobre la gestión de residuos nucleares |
| Sudeste asiático | Vehículos eléctricos de bajo coste, exportaciones del ecosistema chino, centros de exportación regionales | Estándares fragmentados, costos de cumplimiento |
Recomendaciones estratégicas
- Localización de tecnología:
- Priorizar las soluciones de almacenamiento de energía solar en mercados con redes eléctricas débiles (Sudáfrica, México).
- Centrarse en las estaciones de intercambio de baterías y los cargadores de CA de bajo coste en India y el sudeste asiático.
- Sinergia de políticas:
- Aprovechar los subsidios en India (FAME II) y Egipto (Visión 2030).
- En consonancia con las normativas de construcción de Corea del Sur y la Ley de Movilidad Sostenible de Brasil.
- Alianzas ecosistémicas:
- Colaboración con fabricantes de automóviles (por ejemplo, BYD, Hyundai) para ofrecer paquetes que incluyan "vehículo + cargador + servicio".
- Establecer centros regionales en Tailandia y México.
Evidencia de apoyo y citas
- Se prevé que el mercado de infraestructura para vehículos eléctricos de Sudáfrica crezca a una tasa de crecimiento anual compuesta (TCAC) de 211 TP3T (2025-2029), alcanzando los 1 TP4T1.010 millones de dólares en 2029.
- El programa de mezcla de etanol de la India (con un objetivo de 201.300 millones de toneladas para 2025) y las inversiones de 1.400 millones de toneladas en energías renovables se alinean con el crecimiento de los vehículos eléctricos.
- Las restricciones en la red eléctrica de Brasil causaron pérdidas de 128 millones de dólares en 2023, lo que pone de manifiesto los riesgos para la infraestructura.
- La política EV3.5 de Tailandia reduce los aranceles para los fabricantes que se comprometen con la producción local.
Conclusión
El panorama de la infraestructura de carga para vehículos eléctricos en los mercados emergentes está preparado para un crecimiento transformador hasta 2030, impulsado por marcos normativos sólidos, innovación tecnológica y una creciente demanda de los consumidores. Mientras que Sudáfrica y México abordan los desafíos de la red eléctrica con soluciones de almacenamiento de energía solar, India y el sudeste asiático aprovechan los vehículos eléctricos de bajo costo y las estaciones de intercambio para democratizar el acceso. Brasil y Egipto se centran en la electrificación urbana y logística, mientras que Corea del Sur lidera la integración de la carga avanzada y el hidrógeno. A pesar de riesgos como la inestabilidad de la red y la fragmentación de las regulaciones, la localización estratégica, la sinergia de políticas y las alianzas con el ecosistema ofrecen un camino claro hacia el futuro. Al alinearse con estas tendencias, las partes interesadas pueden aprovechar importantes oportunidades en la revolución global de los vehículos eléctricos.
Como fabricante chino líder de estaciones de carga para vehículos eléctricos, Anari Energy ha desplegado sus productos en 30 países de Europa del Este, Asia Central, África Oriental, el Sudeste Asiático, Sudamérica y Oriente Medio.
Vehículo eléctrico Cargador: Cargador de CC, Estación de carga de vehículos eléctricos de CC de 60-480 kW para uso comercial., Cargador rápido comercial de CC de 60-240 kW, Cargador rápido de pared para vehículos eléctricos de 20-40 kW con uno o dos brazos, Estación publicitaria de carga rápida de CC de 60-240 kW, Estación de carga de CC tipo split de 1200 kW
Solución de cargador para vehículos eléctricos: Solución de carga para vehículos eléctricos comerciales, Solución de carga rápida con refrigeración líquida superior, Solución de sistema de almacenamiento de energía de baterías, Solución integral para estaciones de carga de vehículos eléctricos