

La transición de Angola hacia una infraestructura de carga para vehículos eléctricos (VE) se encuentra en sus inicios, limitada por desafíos económicos y restricciones de infraestructura, pero impulsada por los ambiciosos objetivos de diversificación energética del país. Este informe analiza las políticas nacionales, el tamaño del mercado, el estado de desarrollo, las oportunidades y los desafíos de las estaciones de carga para VE en Angola dentro de un marco riguroso. Las políticas nacionales, centradas principalmente en las reformas del sector energético en el marco de Angola Energía 2025, carecen de mandatos específicos para VE, pero sientan las bases mediante la expansión de las energías renovables. El mercado de VE es insignificante, con menos de 500 VE estimados para 2025, lo que limita la demanda inmediata de infraestructura de carga. El desarrollo es mínimo, sin estaciones de carga públicas, aunque las iniciativas privadas y los proyectos de energías renovables señalan un potencial. Las oportunidades residen en aprovechar el potencial hidroeléctrico y solar de Angola, las alianzas internacionales y su papel estratégico en los corredores comerciales regionales. Los desafíos incluyen la inestabilidad política, las limitaciones de la red eléctrica, los altos costos y el bajo nivel de conocimiento del consumidor. Las recomendaciones estratégicas enfatizan los proyectos piloto, el desarrollo regulatorio y la integración de energías renovables para posicionar a Angola hacia la movilidad sostenible para 2030.
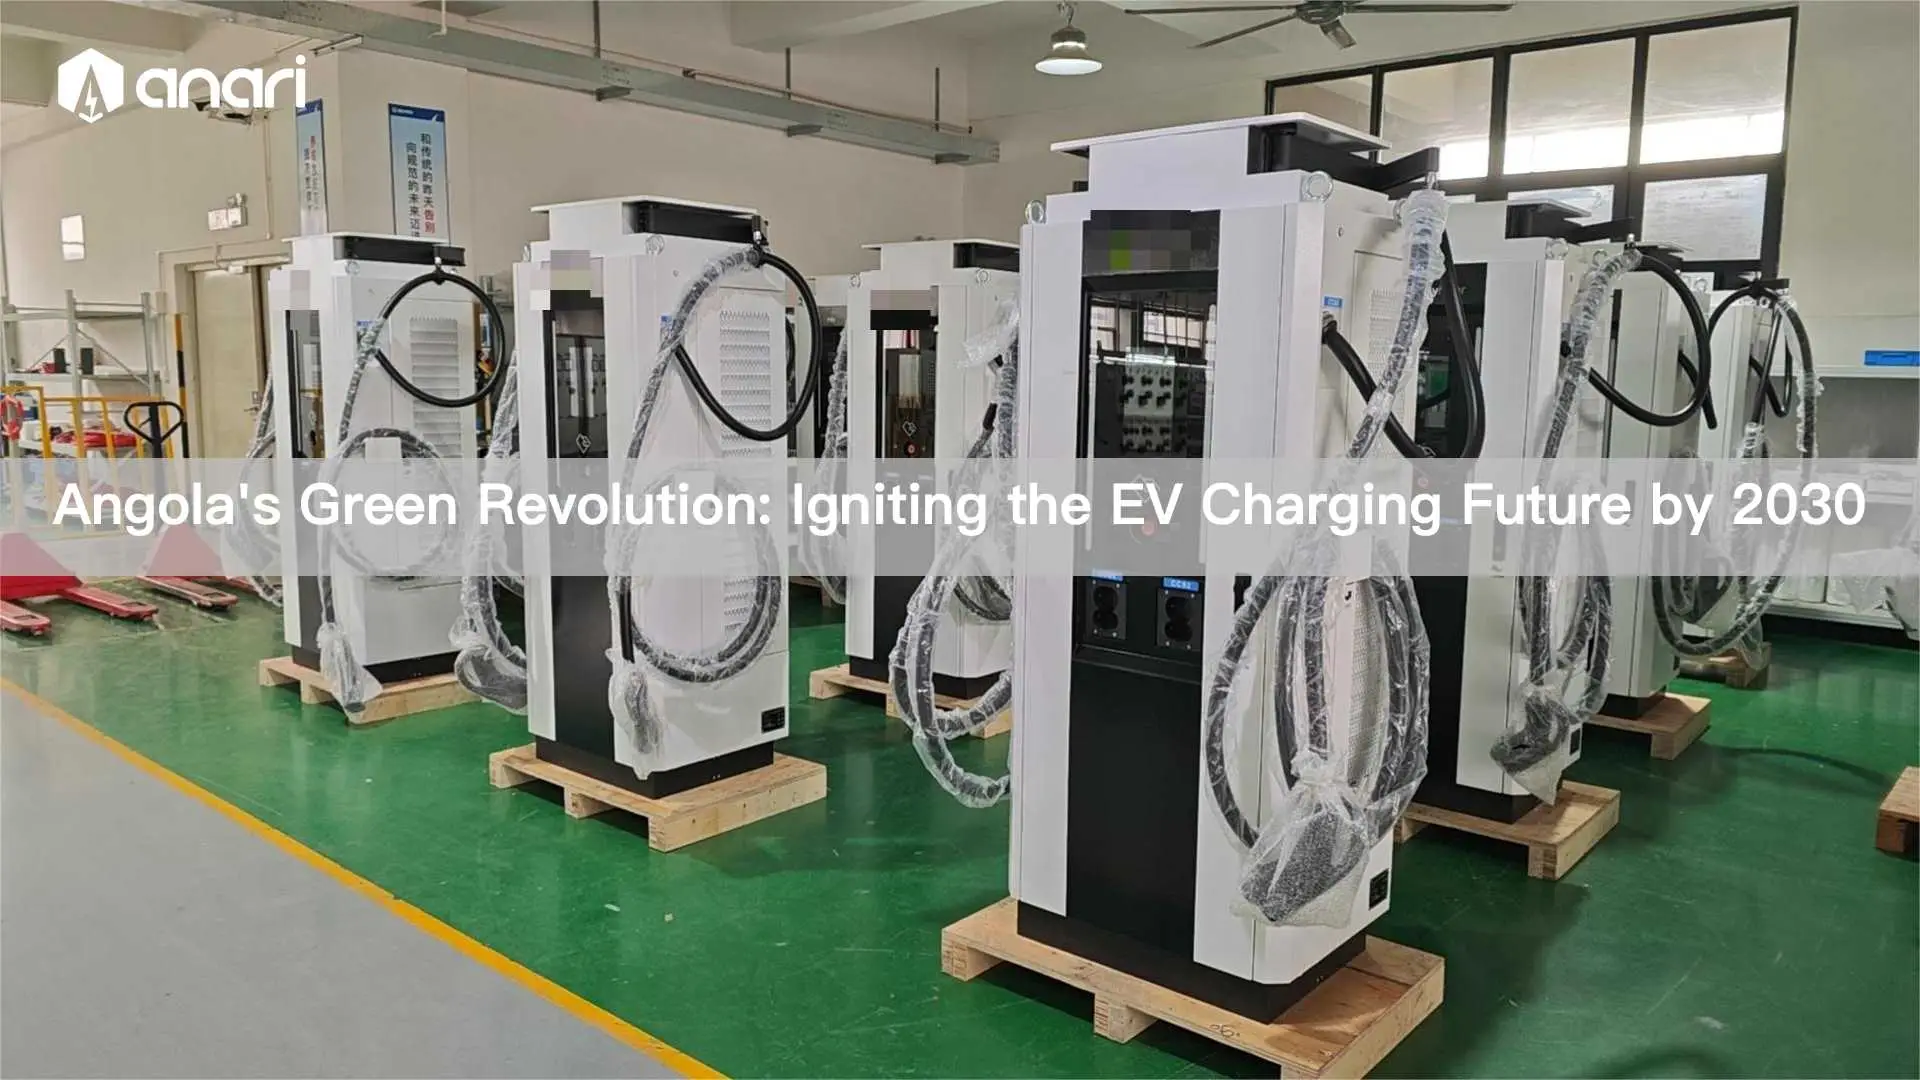
Como fabricante chino líder de estaciones de carga para vehículos eléctricos, Anari Energy ha desplegado sus productos en 30 países de Europa del Este, Asia Central, África Oriental, el Sudeste Asiático, Sudamérica y Oriente Medio.
Vehículo eléctrico Cargador: Cargador de CC, Estación de carga de vehículos eléctricos de CC de 60-480 kW para uso comercial., Cargador rápido comercial de CC de 60-240 kW, Cargador rápido de pared para vehículos eléctricos de 20-40 kW con uno o dos brazos, Estación publicitaria de carga rápida de CC de 60-240 kW, Estación de carga de CC tipo split de 1200 kW
Solución de cargador para vehículos eléctricos: Solución de carga para vehículos eléctricos comerciales, Solución de carga rápida con refrigeración líquida superior, Solución de sistema de almacenamiento de energía de baterías, Solución integral para estaciones de carga de vehículos eléctricos
1. Políticas Nacionales
Las políticas nacionales de Angola en materia de infraestructura de recarga para vehículos eléctricos están poco desarrolladas, y no existe una legislación específica centrada en este sector. Sin embargo, el plan Angola Energía 2025 y las iniciativas de energías renovables sientan las bases para el desarrollo futuro, aunque su implementación se ve limitada por desafíos fiscales y políticos.
El panorama político de Angola está marcado por su enfoque en la diversificación económica y el acceso a la energía, tal como se describe en el plan Angola Energía 2025, pero carece de políticas específicas para vehículos eléctricos. Los elementos clave incluyen:
- Ausencia de políticas específicas para vehículos eléctricos:
- A fecha de 2025, Angola no cuenta con políticas ni incentivos específicos para vehículos eléctricos ni infraestructura de carga. El Ministerio de Energía y Agua (MINEA) prioriza el aumento del acceso a la electricidad, con el objetivo de alcanzar una capacidad instalada de 8,9 GW y una tasa de electrificación de 60% para 2025.
- Esto contrasta con otros países de la región, como Marruecos, que ofrece exenciones fiscales y mandatos de infraestructura, lo que pone de manifiesto el retraso de Angola en materia de política de electromovilidad.
- Las reformas del sector energético como fundamento:
- El plan Angola Energy 2025, valorado en 25.000 millones de dólares, tiene como objetivo ampliar la capacidad hidroeléctrica (61,81 TP3T de la matriz energética actual) y solar (0,61 TP3T híbrida), lo que podría respaldar la recarga de vehículos eléctricos. Proyectos como la central hidroeléctrica de Laúca (2,1 GW) y los proyectos solares planificados proporcionan una base de energía renovable.
- La Ley General de Electricidad (2015) fomenta la generación independiente de energía y tarifas que reflejen los costos, creando un marco para la inversión del sector privado en infraestructura de carga.
- Apoyo internacional y energías renovables:
- Socios internacionales, como el Banco Africano de Desarrollo, apoyan los proyectos de energías renovables de Angola, incluidas las microrredes solares. Estas podrían servir de plataforma para proyectos piloto de recarga de vehículos eléctricos, similares a las iniciativas de recarga con energía solar de Kenia.
- A diferencia de los incentivos para vehículos eléctricos en Sudáfrica, la dependencia de Angola de la ayuda externa limita su capacidad para desarrollar de forma independiente una estrategia coherente para vehículos eléctricos.
- Lagunas regulatorias:
- La ausencia de estándares para la infraestructura de carga, como los tipos de conectores (por ejemplo, CCS2, CHAdeMO) o los protocolos de interoperabilidad como OCPP, genera incertidumbre entre los inversores. Esto refleja los desafíos que enfrenta Latinoamérica, donde la fragmentación regulatoria obstaculiza el progreso.
- La inestabilidad política y la limitada liquidez del gobierno, como se puede observar en las publicaciones de X sobre los desafíos económicos, complican aún más la implementación de las políticas.
2. Tamaño del mercado
El mercado de vehículos eléctricos en Angola es insignificante, con un estimado de 500 vehículos eléctricos en 2025, lo que resulta en una demanda mínima de infraestructura de carga. El crecimiento proyectado a USD 0,03 mil millones para 2030, con una CAGR del 25,01%, refleja potencial, pero está limitado por barreras económicas y de infraestructura.
- Tamaño actual del mercado de vehículos eléctricos:
- El mercado de vehículos eléctricos en Angola es incipiente, con menos de 500 unidades estimadas para 2025, utilizadas principalmente por personas u organizaciones adineradas en Luanda. No existen datos de ventas fiables debido a la escasa adopción y la falta de producción local.
- Esto contrasta con el mercado mundial de recarga de vehículos eléctricos, que se prevé que crezca de 30.630 millones de dólares en 2025 a 257.330 millones de dólares en 2032, con una tasa de crecimiento anual compuesta (TCAC) del 35,51%. El mercado de Angola representa solo una fracción de esta escala debido a limitaciones económicas.
- Demanda de infraestructura de carga:
- La demanda de estaciones de carga públicas es prácticamente inexistente, ya que no se ha informado de la existencia de cargadores públicos. Es probable que la carga sea privada, mediante soluciones improvisadas como generadores diésel o paneles solares, lo que refleja la baja tasa de utilización de la red eléctrica de Angola (70%).
- El mercado africano de recarga de vehículos eléctricos, valorado en 31,93 millones de dólares en 2022 y con una proyección de alcanzar los 256,53 millones de dólares en 2030, pone de manifiesto el potencial de crecimiento regional, pero Angola se encuentra rezagada con respecto a líderes como Sudáfrica.
- Contexto regional y global:
- En comparación con los 350 cargadores públicos de Sudáfrica y los 1,8 cargadores por cada 10 vehículos eléctricos, la falta de infraestructura en Angola refleja su baja penetración de vehículos eléctricos.
- Las tendencias mundiales, como la cuota de mercado de China (85%) en cargadores rápidos, sugieren que Angola podría priorizar los modelos de carga rápida o de intercambio de baterías para respaldar el crecimiento futuro.
3. Estado de desarrollo
En Angola, la infraestructura de recarga para vehículos eléctricos es inexistente; no existen estaciones públicas y se recurre a soluciones privadas e improvisadas. Los proyectos de energías renovables y el interés del sector privado ofrecen potencial, pero el desarrollo se ve frenado por las limitaciones de la red eléctrica y los desafíos económicos.
- Panorama actual de la infraestructura:
- A fecha de 2025, Angola no cuenta con estaciones de carga públicas para vehículos eléctricos, lo que refleja la escasa adopción de estos vehículos y la prioridad que se le da al acceso básico a la electricidad. La red eléctrica, con una capacidad instalada de 5,7 GW (de los cuales se utilizan 701 TP3T), resulta insuficiente para la carga generalizada.
- Si bien pueden existir soluciones privadas, como los cargadores solares en Luanda, para aplicaciones específicas no son escalables sin una inversión significativa.
- Limitaciones de la infraestructura energética:
- La infraestructura de transmisión de Angola, compuesta por tres redes separadas (norte, centro y sur), se está ampliando hasta alcanzar los 16.350 km para 2025. Sin embargo, las elevadas pérdidas de transmisión y el consumo no medido limitan la fiabilidad de la carga de vehículos eléctricos.
- La AIE señala que la tarificación descoordinada puede sobrecargar las redes eléctricas, lo que supone un riesgo significativo en Angola dada la fragmentación de su red.
- Potencial del sector privado y de las energías renovables:
- Empresas como GE y Cummins, activas en el sector energético de Angola, podrían orientarse hacia la recarga de vehículos eléctricos con los incentivos adecuados, como se ha visto en las alianzas de Sudáfrica con Audi y GridCars.
- Los proyectos solares, como los que cuenta con el apoyo del Banco Africano de Desarrollo, sientan las bases para la creación de estaciones de carga piloto, similares a la iniciativa Solar Freeze de Kenia.
- Desarrollo regional comparado:
- A diferencia de los 350 puntos de recarga públicos de Sudáfrica o los 300 de Marruecos, la infraestructura de Angola es inexistente, lo que refleja la fase inicial de su mercado. Los líderes regionales demuestran la viabilidad de modelos impulsados por el sector privado que Angola podría emular.
4. Oportunidades
El mercado de infraestructura de carga para vehículos eléctricos de Angola ofrece oportunidades gracias a su potencial en energías renovables, su estratégica posición geográfica y sus alianzas internacionales. Los proyectos piloto y las innovaciones en el intercambio de baterías pueden impulsar su adopción temprana.
- Integración de energías renovables:
- La capacidad hidroeléctrica de Angola (61,81 TP3T) y su creciente capacidad solar (0,61 TP3T híbrida) proporcionan una base sostenible para la infraestructura de carga. La ubicación conjunta de los puntos de recarga con proyectos como la central hidroeléctrica de Laúca podría reducir los costos, como se observa en los puntos de recarga geotérmicos de Kenia.
- Las tendencias mundiales, como los cargadores de megavatios con almacenamiento de baterías de BYD en China, ofrecen un modelo para que Angola aproveche las energías renovables para la estabilidad de la red eléctrica.
- Asociaciones internacionales:
- El apoyo internacional del Banco Africano de Desarrollo y de empresas como GE podría financiar estaciones de carga piloto, replicando los modelos latinoamericanos impulsados por la ayuda externa.
- Las alianzas con empresas como ABB o Tesla, como se ha visto en Marruecos, podrían aportar conocimientos técnicos y soluciones escalables al mercado de Angola.
- Posición geográfica estratégica:
- La inversión de Angola en el proyecto ferroviario del Corredor de Lobito, valorado en 3.000 millones de dólares, la posiciona como un centro comercial regional, que da soporte a los vehículos logísticos eléctricos y a los corredores de recarga.
- La proyección del Banco Africano de Desarrollo, que estima un valor económico de 15.000 millones de dólares gracias a los centros de recarga descentralizados, pone de relieve el potencial de Angola para atender los mercados regionales.
- Innovaciones en el intercambio de baterías:
- Las estaciones de intercambio de baterías, que han tenido éxito en China con 501.000 camiones pesados que utilizan esta tecnología, podrían ser adecuadas para el mercado de vehículos de dos y tres ruedas de Angola, reduciendo los tiempos de carga a 5 minutos.
- Modelos como el de Gogoro, con sus 12.000 estaciones de intercambio en Asia, podrían adaptarse a los centros urbanos de Angola, como Luanda.
5. Desafíos
La infraestructura de recarga de vehículos eléctricos de Angola enfrenta importantes desafíos, como la inestabilidad política, las limitaciones de la red eléctrica, los altos costos y el escaso conocimiento por parte de los consumidores. Estas barreras exigen un enfoque de desarrollo gradual y con apoyo externo.
- Inestabilidad política y económica:
- Los desafíos económicos de Angola, incluidas las protestas por el precio del combustible mencionadas en X, limitan la capacidad del gobierno para invertir en infraestructura para vehículos eléctricos. La incertidumbre política, como se observa en América Latina, disuade la inversión privada.
- La falta de un marco regulatorio unificado, similar a la incipiente estrategia de vehículos eléctricos de Ecuador, complica el despliegue de infraestructura.
- Limitaciones de la red:
- La red eléctrica de Angola, con una utilización del 701% de la capacidad y pérdidas de transmisión significativas, no está preparada para la carga de vehículos eléctricos. La AIE destaca que la carga descoordinada puede agravar la presión sobre la red, un problema crítico en Angola.
- La expansión prevista de la red eléctrica hasta alcanzar los 16.350 km para 2025 es ambiciosa, pero se enfrenta a retrasos debido a problemas de financiación y técnicos.
- Altos costos de instalación:
- Los elevados costes de los cargadores rápidos, considerados una barrera a nivel mundial, resultan prohibitivos en el contexto de bajos ingresos de Angola, cuyo PIB per cápita se estima en 2310 USD en 2025. La baja adopción de vehículos eléctricos reduce la utilización de los cargadores, lo que repercute en la viabilidad económica.
- A diferencia del crecimiento anual de 501.000 puntos de recarga en Sudáfrica, la falta de infraestructura en Angola exige una importante inversión inicial.
- Bajo nivel de conocimiento del consumidor:
- El escaso conocimiento sobre los beneficios de los vehículos eléctricos y la ansiedad por la autonomía, como se observa en el África subsahariana, dificultan su adopción. Los altos costos de los vehículos eléctricos y la falta de infraestructura de carga agravan esta situación, reflejando los desafíos que enfrenta América Latina.
- La ausencia de conectores estandarizados, como el CCS2, cuya obligatoriedad en la UE está prevista para 2025, podría generar problemas de compatibilidad en el futuro.
Recomendaciones estratégicas
- Poner en marcha proyectos piloto de tarificación:
- Implementar estaciones de carga alimentadas por energía solar en Luanda, con el apoyo de ayuda internacional, dirigidas a vehículos de dos y tres ruedas. Adoptar estándares globales como OCPP para garantizar la escalabilidad.
- Se están desarrollando estaciones piloto de intercambio de baterías, inspiradas en el modelo chino, para reducir los tiempos de carga y los costes de infraestructura.
- Desarrollar marcos regulatorios:
- Establecer estándares básicos para los tipos de conectores y la interoperabilidad, en consonancia con protocolos globales como la norma ISO 15118. Esto atraerá inversión privada, como se ha visto en Marruecos.
- Coordinar con el MINEA para integrar la infraestructura de recarga en el plan Energético de Angola 2025, aprovechando los proyectos de energías renovables.
- Fomentar las asociaciones público-privadas:
- Colaborar con empresas como GE o ABB para implementar cargadores piloto, ofreciendo beneficios fiscales para compensar los costos, como en Austria. Buscar financiación en el Banco Africano de Desarrollo, siguiendo el modelo de Kenia, impulsado por la ayuda externa.
- Aprovechar el proyecto del Corredor de Lobito para desarrollar centros de recarga para vehículos logísticos, impulsando así el comercio regional.
- Promover la concienciación del consumidor:
- Lanzar campañas para educar a los consumidores sobre los beneficios de los vehículos eléctricos, utilizando plataformas como Electromaps para destacar la ubicación de futuros puntos de recarga. Abordar la ansiedad por la autonomía mediante demostraciones, como en Kenia.
- Introducir modelos de financiación, como el arrendamiento, para reducir los costes iniciales de los vehículos eléctricos, aprovechando los programas de incentivos de China.
- Aprovechar las energías renovables:
- Ubicar los puntos de recarga junto a proyectos hidroeléctricos y solares, utilizando el almacenamiento en baterías para gestionar los picos de demanda, como en el modelo de BYD en China.
- Explorar los sistemas V2G para proporcionar servicios a la red eléctrica, mejorando la viabilidad económica, como se ha visto en Europa.
Conclusión
La infraestructura de recarga de vehículos eléctricos en Angola se encuentra en una fase incipiente, limitada por la falta de políticas, la escasa adopción de vehículos eléctricos y las limitaciones de la red eléctrica. El plan Angola Energy 2025 y los proyectos de energías renovables sientan las bases, pero los desafíos políticos y económicos obstaculizan el progreso. Las oportunidades en energía hidroeléctrica, las alianzas internacionales y las innovaciones en el intercambio de baterías ofrecen vías de crecimiento, especialmente en centros urbanos como Luanda. Mediante la implementación de proyectos piloto, el desarrollo de regulaciones y el aprovechamiento de su posición estratégica, Angola puede sentar las bases para un ecosistema de vehículos eléctricos sostenible, contribuyendo a la movilidad verde regional y a la diversificación económica a largo plazo.