


Résumé exécutif
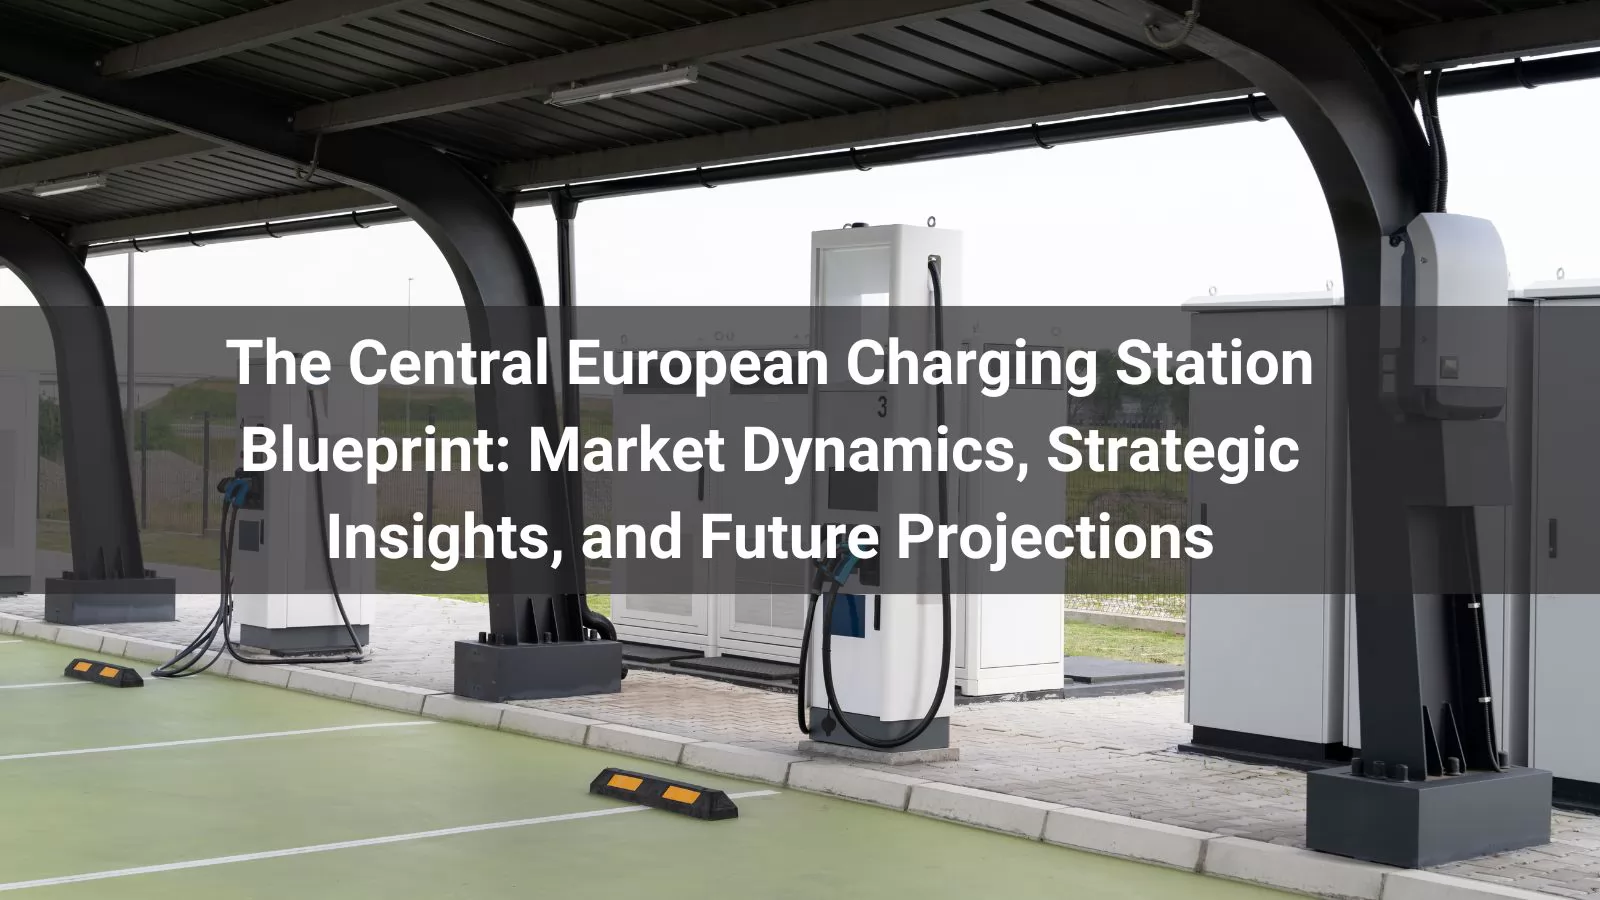
L'Europe du Sud, notamment la Roumanie, la Bulgarie, la Serbie, la Macédoine, l'Albanie, la Grèce, la Slovénie et la Croatie, connaît une transformation profonde de sa mobilité. Portée par l'adoption croissante des véhicules électriques, les objectifs climatiques alignés sur ceux de l'UE et d'importants investissements dans les infrastructures, la région représente un marché en pleine expansion pour les infrastructures de recharge. Cette analyse examine le développement du marché des véhicules électriques, les tendances de la demande de recharge, la répartition actuelle des bornes de recharge et un plan stratégique de déploiement sur 10 ans. La réussite repose sur des solutions de recharge sur mesure, fiables et adaptées au réseau, qui répondent aux divers défis économiques, géographiques et infrastructurels de la région.
1. Développement du marché des véhicules électriques en Europe du Sud
Le marché des véhicules électriques en Europe du Sud varie selon les pays, mais affiche une tendance à la hausse unifiée, stimulée par le programme européen “ Fit for 55 ” et l'interdiction des véhicules thermiques en 2035.
- Les favoris de l'UE : la Slovénie et la Croatie Un PIB par habitant élevé et l'intégration aux chaînes d'approvisionnement d'Europe occidentale favorisent l'adoption rapide des véhicules électriques. Les incitations telles que les subventions et les allégements fiscaux sont efficaces, et la côte adriatique croate, fortement touristique, engendre des besoins spécifiques en matière de recharge.
- Pays émergents : Roumanie, Grèce, Bulgarie Ces pays affichent une forte croissance malgré un niveau de départ plus faible. La Roumanie bénéficie de nouvelles usines, la Grèce des fonds de relance et la Bulgarie d'une sensibilisation accrue aux véhicules électriques. Les consommateurs soucieux de leur budget privilégient le coût total de possession (CTP).
- Balkans occidentaux : Serbie, Macédoine, Albanie Les marchés émergents où l'adoption des véhicules électriques est menée par les bus et les véhicules utilitaires électriques, bénéficient du soutien de financements municipaux ou internationaux. La Serbie fait évoluer son cadre réglementaire et les importations de véhicules électriques d'occasion stimuleront la demande future.
- Vision unificatriceLe marché évolue vers une majorité précoce, ce qui nécessite des réseaux de recharge robustes et axés sur les besoins des entreprises pour répondre aux préoccupations liées à l'autonomie et à la facilité d'utilisation.
2. Aperçu de la demande de recharge des véhicules électriques
Les tendances de la demande reflètent la diversité socio-économique et géographique de la région :
- Dichotomie urbain-rural et phénomène de la “ deuxième voiture ” Les centres urbains comme Bucarest et Athènes génèrent une forte demande en bornes de recharge en courant alternatif (7-22 kW) pour les véhicules des ménages possédant plusieurs voitures. La complexité des structures de propriété immobilière pose des défis en matière d'installation.
- Impératif de corridor touristique Les zones à forte fréquentation touristique (côte adriatique, îles grecques, Transylvanie) nécessitent un réseau de bornes de recharge rapide en courant continu (50-150 kW) fiable le long des autoroutes. La fiabilité des bornes est essentielle pour préserver la réputation de l'entreprise.
- Transition de la flotte commerciale Les entreprises de logistique sont soumises à une forte pression pour décarboner leurs activités, ce qui stimule la demande en bornes de recharge rapide (CC) et en stations de recharge haute puissance (HPC) pour les camions le long des autoroutes E75 et E70. La disponibilité et le coût total de possession (TCO) sont des facteurs clés.
- Contraintes de grille L’instabilité du réseau électrique, notamment dans les Balkans et les zones urbaines plus anciennes, nécessite une recharge intelligente, un stockage tampon par batterie et l’intégration de l’énergie solaire pour une viabilité économique.
3. Caractéristiques de distribution des bornes de recharge
L'infrastructure de recharge actuelle est fragmentée :
- Concentration géographiqueLes bornes de recharge se concentrent dans les capitales, laissant les zones rurales et les villes secondaires comme de véritables “ déserts de recharge ”.”
- Dispersion de puissanceLes chargeurs en courant alternatif dominent, les chargeurs rapides en courant continu étant limités et souvent peu fiables, ce qui freine les voyages longue distance.
- Fragmentation de l'opérateur: La présence de plusieurs petits opérateurs de points de recharge (CPO) crée une expérience utilisateur décousue en raison du manque d'interopérabilité.
- Défis spécifiques au site:
- Le vandalisme et une utilisation intensive nécessitent des chargeurs résistants.
- Les températures extrêmes exigent une protection environnementale robuste (IP54+).
- Les zones côtières sont exposées à la corrosion due à l'air salé.
4. Plan d'aménagement des bornes de recharge pour les 10 prochaines années
Une approche progressive et collaborative est proposée :
- Phase 1 : Fondation (2024-2027) Déployer des bornes de recharge rapide CC fiables (50-150 kW) le long des corridors RTE-T et des bornes de recharge CA dans les zones résidentielles et commerciales urbaines. Privilégier les bornes modulaires conformes à la norme OCPP 1.6J pour leur fiabilité et leur faible coût total de possession.
- Phase 2 : Expansion (2028-2030) Intégrer les réseaux pour l'interopérabilité, moderniser les sites à fort trafic en HPC (150-350 kW) et s'étendre aux villes de niveau 2/3 et aux zones touristiques avec des solutions hors réseau/solaires.
- Phase 3 : Maturation (2031-2034) Assurer une recharge en courant alternatif omniprésente dans les zones urbaines, développer des centres de calcul haute performance pour les camions et déployer des stations de micro-réseaux V2G et alimentées par des énergies renouvelables avec une gestion de l'énergie pilotée par l'IA.
5. Résumé de la conclusion
Le marché de la recharge pour véhicules électriques en Europe du Sud offre d'immenses opportunités, portées par la réglementation, la demande des consommateurs et les impératifs économiques. Principaux enseignements pour les acteurs du secteur :
- La fiabilité prime sur les spécificationsLa disponibilité et la longévité priment sur la puissance de pointe.
- Intégration au réseauLes chargeurs doivent prendre en charge les réseaux électriques contraints grâce à une gestion intelligente de l'énergie.
- Modèle économique localiséUn faible coût total de possession et des dépenses d'investissement réduites sont essentiels à l'adoption.
- Déploiement progressifCommencez par une couverture urbaine et de corridor fiable, puis passez au calcul haute performance et à la spécialisation. Les 60 ans d'Anari EnergyStation de recharge rapide CC commerciale pour véhicules électriques de 240 kW, Conçue pour garantir fiabilité, compatibilité avec le réseau et faible coût total de possession, cette solution positionne l'entreprise comme un partenaire stratégique dans la construction d'un avenir des transports propres en Europe du Sud.