

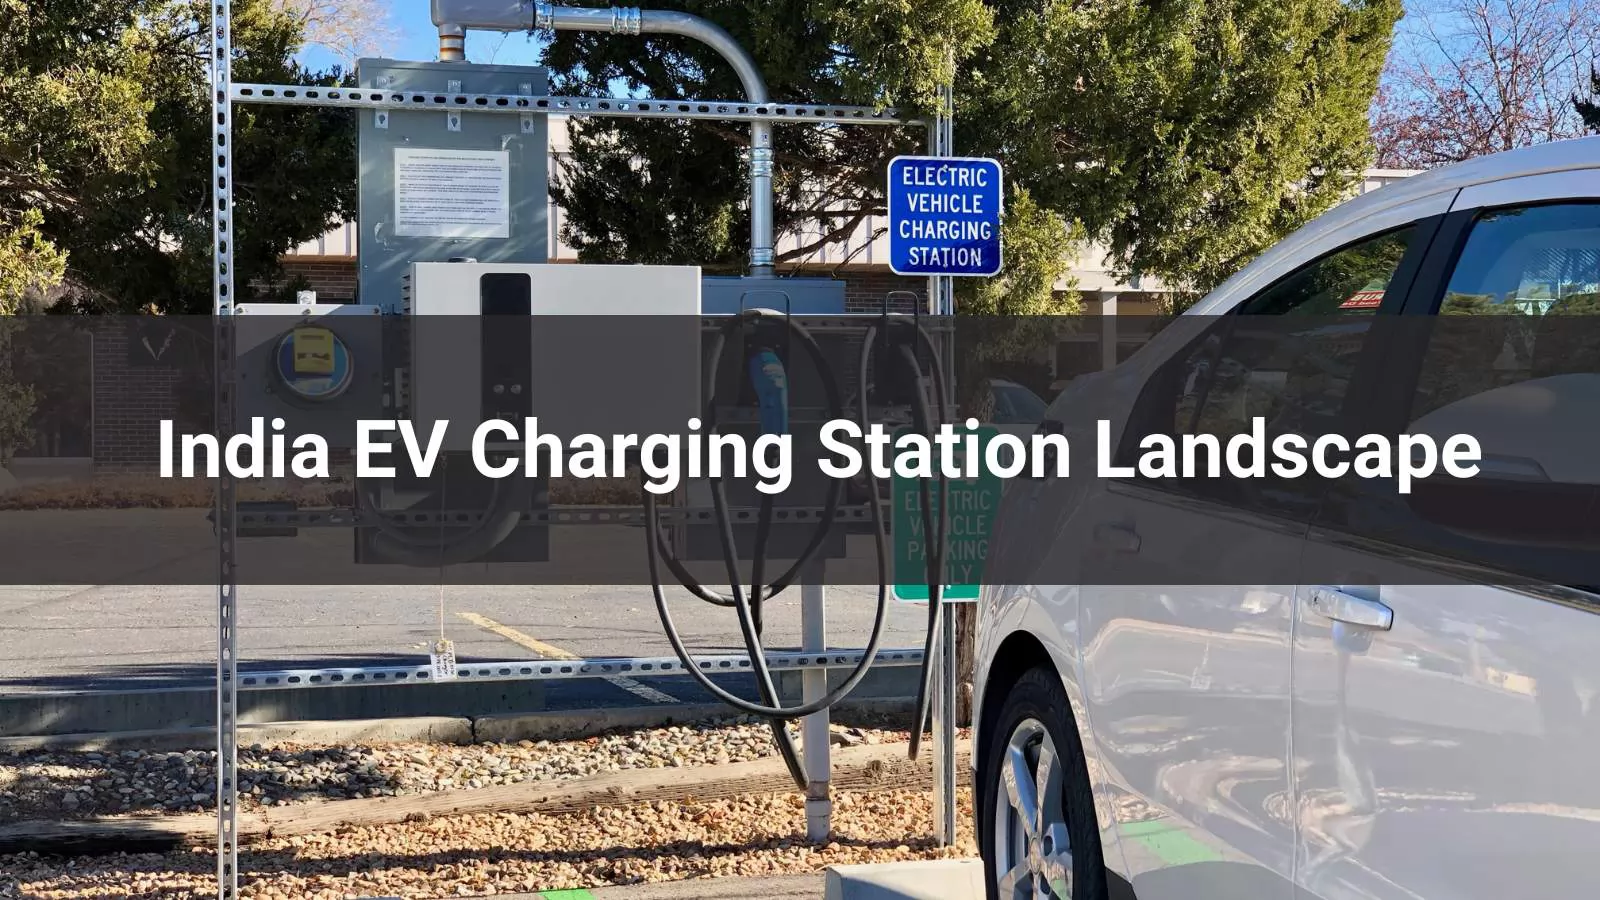
تقف الهند على أعتاب ثورة في مجال السيارات الكهربائية، مدفوعةً بسياسات حكومية طموحة، وتزايد الطلب الاستهلاكي، والتطورات التكنولوجية المتسارعة. وبحلول عام 2025، تشهد البنية التحتية لشحن السيارات الكهربائية في البلاد توسعًا غير مسبوق، إلا أنها تواجه تحديات كبيرة، من بينها التوزيع غير المتكافئ، وموثوقية الشبكة الكهربائية، ومشاكل التوافق التشغيلي. ومع ريادة المراكز الحضرية في هذا المجال وتخلف المناطق الريفية، يُعدّ تطوير شبكة شحن قوية وعادلة ومستدامة أمرًا بالغ الأهمية لإطلاق إمكانات الهند كقائدة عالمية في مجال السيارات الكهربائية. يتناول هذا التقرير الوضع الراهن لقطاع شحن السيارات الكهربائية في الهند، والسياسات الرئيسية، والفرص، والتحديات، والمسارات الاستراتيجية لبناء منظومة جاهزة للمستقبل.
1. الوضع الحالي وحالة البنية التحتية
- انتشار واسع النطاق لأجهزة الشحن، لكن الفجوات لا تزال قائمة:
- ارتفع عدد أجهزة الشحن العامة/شبه العامة من 6586 جهازًا في مارس 2023 إلى 12146 جهازًا بحلول فبراير 2025، ثم ارتفع إلى 29277 جهازًا بحلول مايو 2025.
- وبحلول نهاية عام 2025، كان هناك 25202 محطة شحن عامة، تتركز في المراكز الحضرية - كارناتاكا (5765)، ماهاراشترا (3728)، أوتار براديش (1989)، دلهي، وتاميل نادو.
- لا تزال نسبة السيارات الكهربائية إلى الشواحن دون المستوى الأمثل:
- في أواخر عام 2023، كان لدى الهند شاحن واحد لكل 400 سيارة كهربائية، مقارنة بمتوسط عالمي يبلغ شاحن واحد لكل 7 سيارات في الصين.
- حتى ولاية أوتار براديش، وهي ولاية ذات معدل تبني عالٍ للسيارات الكهربائية (أكثر من 400000 مركبة)، كان لديها نسبة 135 سيارة كهربائية لكل شاحن في منتصف عام 2025 - وهو أعلى بكثير من النطاق المثالي 6-20.
- لا تزال سرعة الشحن محدودة:
- حوالي 35% فقط من أجهزة الشحن هي وحدات تيار مستمر سريعة على الصعيد الوطني.
- أبلغ المستخدمون عن انقطاعات متكررة في خدمة الشحن السريع، لا سيما على الطرق بين المدن.
2. السياسات الحكومية والتدابير التنظيمية
- FAME-II و PM E-DRIVE:
- قامت مبادرة FAME-II بتخصيص 1000 كرور روبية لإنشاء 7000 نقطة شحن عامة بحلول نهاية عام 2025، مستخدمة 75% من ميزانية الشحن البالغة 893 كرور روبية.
- يخصص برنامج PM E-DRIVE (بإجمالي 10900 كرور روبية) 2000 كرور روبية لأجهزة الشحن العامة ويستهدف 22100 جهاز شحن للسيارات ذات الأربع عجلات بحلول مارس 2026.
- تنظيم المعالم:
- متطلبات تباعد أجهزة الشحن: جهاز واحد لكل 3 × 3 كم في المدن الكبيرة، وجهاز واحد لكل 25 كم على الطرق السريعة / الطرق بين المدن.
- الحوافز على مستوى الولاية:
- سياسة ولاية ماهاراشترا للسيارات الكهربائية تعفي من رسوم المرور، وتفرض وجود أجهزة شحن كل 25 كيلومترًا، وتتطلب بنية تحتية للسيارات الكهربائية في المجمعات التجارية والسكنية.
- تخطط دلهي لتوفير شواحن سريعة كل 5 كيلومترات، ودعم مالي، ووضع علامات تجارية على جوانب الطرق للسيارات الكهربائية بموجب سياسة جديدة.
- تتضمن سياسة ولاية أوتار براديش للسيارات الكهربائية 300 محطة جديدة، وإعفاءات ضريبية/إعانات، وتهدف إلى أن تصبح مركزًا إقليميًا لتصنيع السيارات الكهربائية.
- تحول في سياسة مصنعي المعدات الأصلية الأجانب:
- تحدد مسودة القاعدة الجديدة الاستثمار في البنية التحتية للشحن بنسبة 5% فقط من إجمالي الاستثمار لتخفيف الرسوم الجمركية، مما يشير إلى تركيز أكبر على التصنيع المحلي مقارنة بشبكات الشحن.
3. فرص التنمية
- توسيع الشاحن السريع:
- تقوم شركات تصنيع المعدات الأصلية مثل تاتا موتورز، وماروتي، وهيونداي، وإم جي بتوسيع شبكاتها: تخطط تاتا لـ 30000 شاحن عام + 500 "شاحن ضخم"، وتستهدف ماروتي 1500 شاحن في محطات الخدمة، وتهدف هيونداي إلى 600 وحدة سريعة، وتتعاون إم جي مع شركة HPCL.
- دمج الطاقة المتجددة:
- تتضمن خدمة EZ Charge من شركة Tata Power أكثر من 86000 شاحن منزلي وأكثر من 5300 نقطة شحن عامة؛ وتقوم شركات BluSmart وFortum وIOC بإطلاق حلول الشبكات الصغيرة القائمة على الطاقة الشمسية.
- التعاون بين القطاعين العام والخاص ومعايير البيانات:
- يسعى تحالف (UEI) يضم ChargeZone و Pulse Energy و Kazam إلى تحقيق قابلية التشغيل البيني وأنظمة الدفع الموحدة المشابهة لـ UPI.
- تهدف التوجيهات الحكومية للامتثال لمعايير Bharat AC-001/DC-001، إلى جانب CCS/CHAdeMO، إلى تبسيط توافق الشواحن.
- إمكانات منطقة من المستوى الثاني/الثالث:
- تتخلف المناطق الريفية والمدن الصغيرة عن المراكز الحضرية؛ وتوفر هذه الفجوة المكانية سبل نمو جديدة مدعومة بالطاقة الشمسية والشراكات المحلية.
4. التحديات والقيود
- ارتفاع تكاليف رأس المال والمدخلات:
- تتراوح تكلفة شاحن التيار المستمر بقدرة 60 كيلوواط بين 3 و7 لاخ روبية؛ وتزيد تكاليف الإعداد، بما في ذلك الأرض والشبكة والتصاريح، من إجمالي نفقات المشروع بشكل كبير.
- انخفاض معدل الاستخدام ومخاوف العائد على الاستثمار:
- مع معدل استخدام يبلغ 5% فقط، يواجه العديد من مشغلي الشحن - وخاصة مشغلي الشحن الأصغر حجماً - تأخيراً في عمليات الإرجاع.
- مشاكل موثوقية الشبكة:
- تؤدي تقلبات الجهد الكهربائي وضعف جودة شبكة الكهرباء الريفية في كثير من الأحيان إلى توقف عمل أجهزة الشحن.
- توافر الأراضي والتأخيرات البيروقراطية:
- لا يزال الحصول على مواقع مميزة في المدن أو الحصول على تصاريح من جمعيات السكان والهيئات البلدية عملية بطيئة ومكلفة.
- قابلية التشغيل البيني وتجزئة المدفوعات:
- تتسبب المعايير المتعددة والتطبيقات الخاصة في حدوث احتكاك.
5. اللاعبون الرئيسيون: نبذة عنهم واستراتيجياتهم
تاتا باور إيزي تشارج
- أكثر من 5300 نقطة شحن عامة/شبه عامة، وأكثر من 86000 شاحن منزلي، وأكثر من 850 شاحن في محطات الحافلات في 530 مدينة.
- الخطط: التوسع إلى 25000 محطة عامة بحلول عام 2028 و 400000 بحلول عام 2027 من خلال "التعاون المفتوح 2.0" بقيادة مصنعي المعدات الأصلية.
- وتشمل الشراكات الرئيسية شركتي HPCL وشل لتغطية المناطق بين المدن.
شركة تاتا موتورز (TATA.ev)
- إطلاق "ميجا تشارجر" - محاور فائقة السرعة وشبكة شواحن معتمدة.
- تم الإعلان عن مضاعفة نقاط الشحن إلى 400,000 نقطة بحلول عام 2027: 30,000 نقطة شحن عامة جديدة + 500 محطة شحن ضخمة.
جيو-بي بي بلس
- 5000 شاحن، منها 40% وحدات شحن سريع بالتيار المستمر.
- يواجه تحديات تتعلق بالأراضي/الامتيازات حتى مع وجود وقت تشغيل قوي.
الجهود التي تقودها الشركات المصنعة للمعدات الأصلية
- ماروتي سوزوكي: 1500 شاحن في مراكز الخدمة ودعم التركيب المنزلي.
- هيونداي: تخطط لزيادة عدد أجهزة الشحن السريع من 50 إلى 600 بحلول عام 2031؛ وتتعاون مع ChargeZone للوصول إلى 10000 جهاز شحن.
- JSW MG: 1559 شاحنًا، بالشراكة مع HPCL.
تجار التجزئة للوقود ومصنعي المعدات
- تمتلك شركات النفط الهندية، وBPCL، وHPCL 18000 منفذًا للمحطات؛ وتشير التقارير إلى أن شبكة BPCL تحتوي على 601 شاحنًا غير عامل من طراز TP3T.
- سيرفوتك: توفر أجهزة شحن (تيار متردد/تيار مستمر/حتى 360 كيلوواط) بأسعار تتراوح بين 3 و30 لاخ وحدة.
- BluSmart & Fortum: تجربة شبكات الطاقة الشمسية الصغيرة التي تغذي 150-800 شاحن.
أناري للطاقة
- حالياً، تم إنشاء مركز إقليمي في تركيا، ويتم نشره بنشاط في سوق جنوب آسيا بالتعاون مع العديد من العملاء الهنود.
- تغطي المنتجات كلاً من سلسلة التيار المتردد (7-22 كيلوواط) والتيار المستمر (60-360 كيلوواط)، بما في ذلك الاستخدام المنزلي والتجاري، لتلبية احتياجات الشحن في مختلف السيناريوهات.
6. التوقعات والمسارات الاستراتيجية
- الشحن السريع كركيزة أساسية للنمو: رفع نسبة شواحن التيار المستمر السريعة في ممرات الطرق السريعة داخل المدن (الهدف من 35 إلى 60% بحلول عام 2030).
- محطات الطاقة الشمسية الهجينة: توسيع نطاق عمليات دمج الطاقة المتجددة لتعويض عدم استقرار الشبكة وخفض النفقات التشغيلية.
- نظام موحد يشبه نظام UPIينبغي على الحكومة إضفاء الطابع المؤسسي على نظام معلومات الموحد (UEI) من أجل التشغيل البيني السلس والمدفوعات.
- توسعة المستوى 2/3: استخدم شراكات القطاعين العام والخاص وتكامل شركات توزيع الكهرباء لنشر محطات مخصصة للمناطق الريفية أولاً.
- حلول ذكية للشبكة: نشر ميزات تخزين الطاقة وإدارة الطلب والشحن الذكي لتحقيق استقرار أحمال الشبكة.
- حلول رأس المال والأراضي: تمويل فجوة الجدوى، وتقاسم الأراضي مع محطات الوقود والمراكز التجارية وجمعيات السكان المحليين لخفض تكاليف التأسيس.
7. المزايا التنافسية لشركة أناري
- خفة الحركة الموضعية: يتيح التواجد في المنطقة الامتثال بشكل أسرع للوائح المحلية وتقديم دعم عملاء سريع الاستجابة باللغة المحلية.
- خبرة في المعايير: تتجاوز الحلول المتكاملة التي تغطي الامتثال لمعايير IEC/ISO، وسلامة الشبكة، والأمن السيبراني، قدرات العلامات التجارية المحلية.
- التنقل في السياسات: سجل حافل في الحصول على الحوافز (الإعانات، وبرامج الشراكة بين القطاعين العام والخاص، والإعفاءات الضريبية) يبسط عملية التنفيذ.
- قابلية التوسع عبر الحدودتمنح البصمة الإقليمية شركة ANARI ميزة استراتيجية لعمليات النشر متعددة البلدان - وهي ميزة لا تضاهيها معظم الشركات المحلية.
- التكامل التكنولوجي: الخبرة في مجال الشحن الذكي المدعوم بتقنية OCPP والطاقة المتجددة تساعد في تلبية الطلب الحديث على دمج الطاقة المستدامة.
خاتمة
تمرّ البنية التحتية لشحن السيارات الكهربائية في الهند بمرحلة محورية، حيث يواجه النمو السريع تحديات هيكلية وتشغيلية. ومن خلال إعطاء الأولوية لتوسيع نطاق الشحن السريع، ودمج الطاقة المتجددة، وتوحيد المعايير، تستطيع الهند سدّ الفجوة بين المناطق الحضرية والريفية وتعزيز ثقة المستخدمين. وستكون الشراكات الاستراتيجية بين القطاعين العام والخاص، والتمويل المبتكر، والحلول القائمة على التكنولوجيا، عوامل أساسية لتوسيع نطاق الشبكة بشكل مستدام. وبفضل الجهود المتضافرة، تملك الهند فرصة ليس فقط لتحقيق أهدافها الطموحة في تبني السيارات الكهربائية، بل أيضاً لوضع معيار عالمي لبنية تحتية شاملة ومرنة للشحن بحلول عام 2030.


