

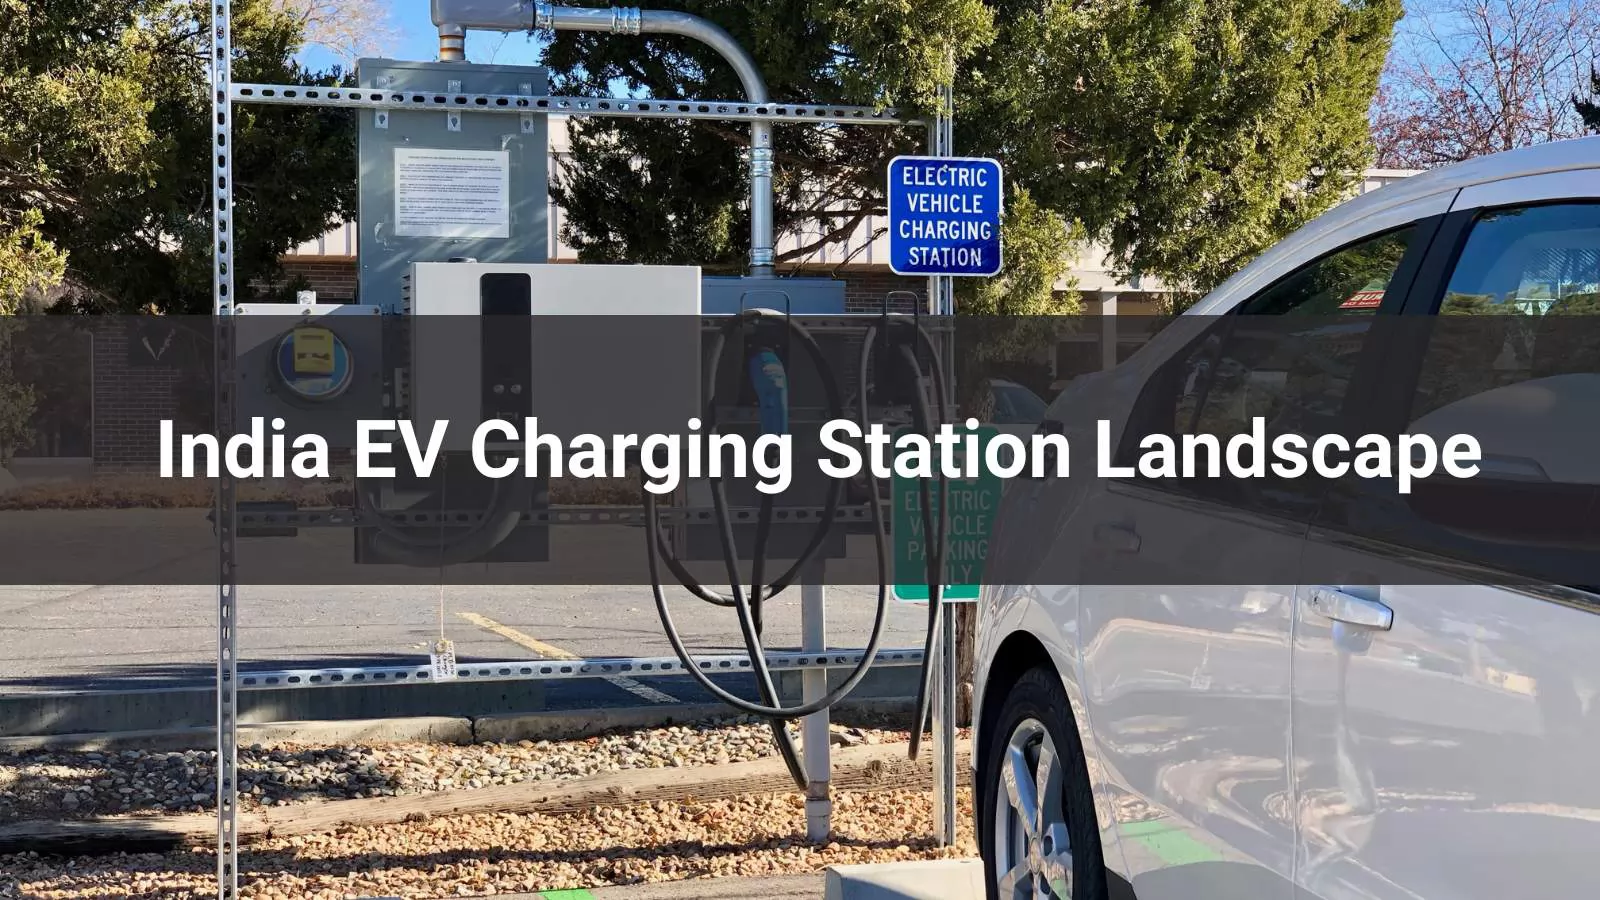
India se encuentra al borde de una revolución de los vehículos eléctricos (VE), impulsada por ambiciosas políticas gubernamentales, una creciente demanda de los consumidores y rápidos avances tecnológicos. Para 2025, la infraestructura de carga de VE del país se está expandiendo a un ritmo sin precedentes, pero aún enfrenta importantes desafíos, como la distribución desigual, la confiabilidad de la red y problemas de interoperabilidad. Con los centros urbanos a la cabeza y las zonas rurales rezagadas, el desarrollo de una red de carga robusta, equitativa y sostenible es fundamental para liberar el potencial de India como líder mundial en VE. Este informe examina el estado actual del panorama de la carga de VE en India, las políticas clave, las oportunidades, los desafíos y las vías estratégicas para configurar un ecosistema preparado para el futuro.
1. Situación actual y estado de la infraestructura
- Despliegue explosivo de cargadores, pero persisten las deficiencias.:
- Los puntos de recarga públicos y semipúblicos pasaron de 6.586 en marzo de 2023 a 12.146 en febrero de 2025, y se dispararon hasta alcanzar los 29.277 en mayo de 2025.
- A finales de 2025, existían 25.202 estaciones de recarga públicas, concentradas en centros urbanos: Karnataka (5.765), Maharashtra (3.728), Uttar Pradesh (1.989), Delhi y Tamil Nadu.
- La proporción entre vehículos eléctricos y puntos de recarga sigue siendo subóptima.:
- A finales de 2023, India contaba con 1 cargador por cada 400 vehículos eléctricos, en comparación con un promedio mundial de 1 cargador por cada 7 vehículos en China.
- Incluso Uttar Pradesh, un estado con una alta tasa de adopción de vehículos eléctricos (más de 400.000 vehículos), tenía una proporción de 135 vehículos eléctricos por cargador a mediados de 2025, muy por encima del rango ideal de 6 a 20.
- La carga rápida sigue siendo limitada.:
- A nivel nacional, solo unos 351.000 cargadores son unidades de carga rápida de CC.
- Los usuarios informan de frecuentes fallos en los cargadores rápidos, especialmente en las rutas interurbanas.
2. Políticas gubernamentales y medidas regulatorias
- FAME-II y PM E-DRIVE:
- El programa FAME-II destinó 1.000 millones de rupias a la instalación de 7.000 puntos de recarga públicos para finales de 2025, utilizando 75% de su presupuesto de recarga de 893 millones de rupias.
- El programa PM E-DRIVE (con un presupuesto total de 10.900 millones de rupias) destina 2.000 millones de rupias a cargadores públicos y tiene como objetivo instalar 22.100 cargadores para vehículos de cuatro ruedas para marzo de 2026.
- Reglamento histórico:
- Normativa sobre la distancia entre puntos de recarga: 1 por cada 3×3 km en las grandes ciudades y 1 por cada 25 km en autopistas/rutas interurbanas.
- Incentivos a nivel estatal:
- La política de vehículos eléctricos de Maharashtra exime del pago de peajes, exige la instalación de cargadores cada 25 km y requiere infraestructura para vehículos eléctricos en complejos comerciales y residenciales.
- En el marco de su nueva política, Delhi planea instalar cargadores rápidos cada 5 km, ofrecer subvenciones y promocionar los vehículos eléctricos en las carreteras.
- La política de vehículos eléctricos de Uttar Pradesh incluye 300 nuevas estaciones de carga, exenciones fiscales y subsidios, y aspira a convertirse en un centro regional de fabricación de vehículos eléctricos.
- Cambio en la política de fabricantes de equipos originales extranjeros:
- El nuevo borrador de la normativa limita la inversión en infraestructura de carga a tan solo 51 TP3T de la inversión total para la reducción de tarifas, lo que indica una mayor atención a la fabricación local que a las redes de carga.
3. Oportunidades de desarrollo
- Expansión de cargador rápido:
- Fabricantes de equipos originales como Tata Motors, Maruti, Hyundai y MG están ampliando sus redes: Tata planea 30.000 cargadores públicos + 500 "Mega Cargadores", Maruti tiene como objetivo 1.500 cargadores en estaciones de servicio, Hyundai aspira a 600 unidades de carga rápida y MG se ha asociado con HPCL.
- Integración de energías renovables:
- El sistema EZ Charge de Tata Power incluye más de 86.000 cargadores domésticos y más de 5.300 puntos públicos; BluSmart, Fortum e IOC están lanzando soluciones de microrredes basadas en energía solar.
- Colaboración público-privada y estándares de datos:
- Una coalición (UEI) formada por ChargeZone, Pulse Energy y Kazam busca la interoperabilidad y sistemas de pago unificados similares a UPI.
- Las normativas gubernamentales que exigen el cumplimiento de Bharat AC-001/DC-001, junto con CCS/CHAdeMO, tienen como objetivo simplificar la compatibilidad de los cargadores.
- Potencial de región de nivel 2/3:
- Las zonas rurales y las ciudades más pequeñas se quedan rezagadas con respecto a los centros urbanos; esta brecha espacial ofrece nuevas vías de crecimiento respaldadas por la energía solar y las alianzas locales.
4. Desafíos y limitaciones
- Altos costos de inversión y de insumos:
- Un cargador de CC de 60 kW cuesta entre 3 y 7 lakh; los costes de instalación, que incluyen el terreno, la red eléctrica y los permisos, aumentan significativamente el desembolso total del proyecto.
- Preocupaciones sobre la baja utilización y el retorno de la inversión.:
- Con una utilización de tan solo 5%, muchos operadores de recarga, especialmente los CPO más pequeños, se enfrentan a retrasos en las devoluciones.
- Problemas de fiabilidad de la red:
- Las fluctuaciones de voltaje y la mala calidad de la red eléctrica rural suelen provocar tiempos de inactividad de los cargadores.
- Disponibilidad de terrenos y demoras burocráticas:
- Adquirir terrenos privilegiados en las ciudades u obtener permisos de las asociaciones de vecinos y los organismos municipales sigue siendo un proceso lento y costoso.
- Interoperabilidad y fragmentación de los pagos:
- La existencia de múltiples estándares y aplicaciones propietarias genera fricción.
5. Principales actores: perfiles y estrategias
Carga fácil de Tata Power
- Más de 5300 puntos de carga públicos y semipúblicos, más de 86 000 cargadores domésticos y más de 850 cargadores en estaciones de autobuses en 530 ciudades.
- Planes: Ampliar la red a 25.000 estaciones públicas para 2028 y a 400.000 para 2027 mediante la iniciativa "Colaboración Abierta 2.0" liderada por los fabricantes de equipos originales (OEM).
- Entre las principales alianzas se encuentran HPCL y Shell para la cobertura interurbana.
Tata Motors (TATA.ev)
- Lanzamiento de los centros de carga ultrarrápidos “Mega Charger” y de la red de cargadores verificados.
- Se ha anunciado que el número de puntos de recarga se duplicará hasta alcanzar los 400.000 en 2027: 30.000 nuevos puntos públicos + 500 megaestaciones.
Pulso Jio-bp
- 5.000 cargadores, de los cuales 40% son unidades de carga rápida de CC.
- Se enfrenta a desafíos relacionados con terrenos y franquicias, incluso con un alto tiempo de actividad.
Esfuerzos liderados por los fabricantes de equipos originales (OEM)
- Maruti Suzuki: 1.500 cargadores en centros de servicio y asistencia para la instalación a domicilio.
- Hyundai: Planea aumentar el número de cargadores rápidos de 50 a 600 para 2031; se asocia con ChargeZone para tener acceso a 10.000 cargadores.
- JSW MG: 1.559 cargadores, en colaboración con HPCL.
Minoristas de combustible y fabricantes de ferretería
- Indian Oil, BPCL y HPCL cuentan con 18.000 estaciones de servicio; según se informa, la red de BPCL tiene 601 cargadores TP3T que no funcionan.
- Servotech: Suministra cargadores (CA/CC/hasta 360 kW) con precios que oscilan entre 3 y 30 lakh de unidades.
- BluSmart y Fortum: Proyecto piloto de microrredes de energía solar que alimentan entre 150 y 800 cargadores.
Energía Anari
- Actualmente, se ha establecido un centro regional en Turquía y se está desplegando activamente en el mercado del sur de Asia con la cooperación de muchos clientes indios.
- Los productos abarcan series de corriente alterna (CA, de 7 a 22 kW) y de corriente continua (CC, de 60 a 360 kW), tanto para uso doméstico como comercial, para satisfacer las necesidades de carga en diferentes situaciones.
6. Perspectivas y vías estratégicas
- La carga rápida como pilar fundamental del crecimiento: Aumentar la cuota de cargadores rápidos de CC en los corredores urbanos y de autopistas (objetivo: de 35 a 601 TP3T para 2030).
- Estaciones híbridas solaresAmpliar la integración de energías renovables para compensar la inestabilidad de la red y reducir los gastos operativos.
- Sistema unificado similar a UPI: El gobierno debería institucionalizar la UEI para lograr una interoperabilidad y unos pagos sin problemas.
- Expansión de nivel 2/3: Utilizar las asociaciones público-privadas y la integración de las empresas de distribución eléctrica para desplegar estaciones que den prioridad a las zonas rurales.
- Soluciones inteligentes para la red eléctricaImplementar sistemas de almacenamiento de energía, gestión de la demanda y funciones de carga inteligente para estabilizar las cargas de la red eléctrica.
- Soluciones de inversión de capital y terrenos: Financiación para cubrir la brecha de viabilidad, uso compartido de terrenos con gasolineras, centros comerciales y asociaciones de vecinos para reducir los costes de instalación.
7. Ventajas competitivas de ANARI
- Agilidad localizadaLa presencia en la región permite un cumplimiento más rápido de las normativas locales y una atención al cliente eficaz en el idioma local.
- Experiencia en normasLas soluciones integrales que abarcan el cumplimiento de las normas IEC/ISO, la seguridad de la red eléctrica y la ciberseguridad superan las capacidades de las marcas locales.
- Navegación de políticasSu historial comprobado en la obtención de incentivos (subsidios, asociaciones público-privadas, exenciones fiscales) agiliza la implementación.
- Escalabilidad transfronterizaSu presencia regional otorga a ANARI una ventaja estratégica para despliegues en varios países, algo que la mayoría de las empresas locales no pueden igualar.
- Integración tecnológicaLa experiencia en carga inteligente habilitada por OCPP y energías renovables ayuda a satisfacer la demanda actual de integración de energía sostenible.
Conclusión
La infraestructura de carga para vehículos eléctricos en India se encuentra en un momento crucial, con un rápido crecimiento moderado por desafíos estructurales y operativos. Al priorizar la expansión de la carga rápida, la integración de energías renovables y la unificación de estándares, India puede reducir la brecha entre zonas urbanas y rurales y aumentar la confianza de los usuarios. Las alianzas estratégicas público-privadas, la financiación innovadora y las soluciones tecnológicas serán clave para escalar la red de forma sostenible. Con esfuerzos conjuntos, India tiene la oportunidad no solo de alcanzar sus ambiciosos objetivos de adopción de vehículos eléctricos, sino también de establecer un referente mundial en infraestructura de carga inclusiva y resiliente para 2030.


