

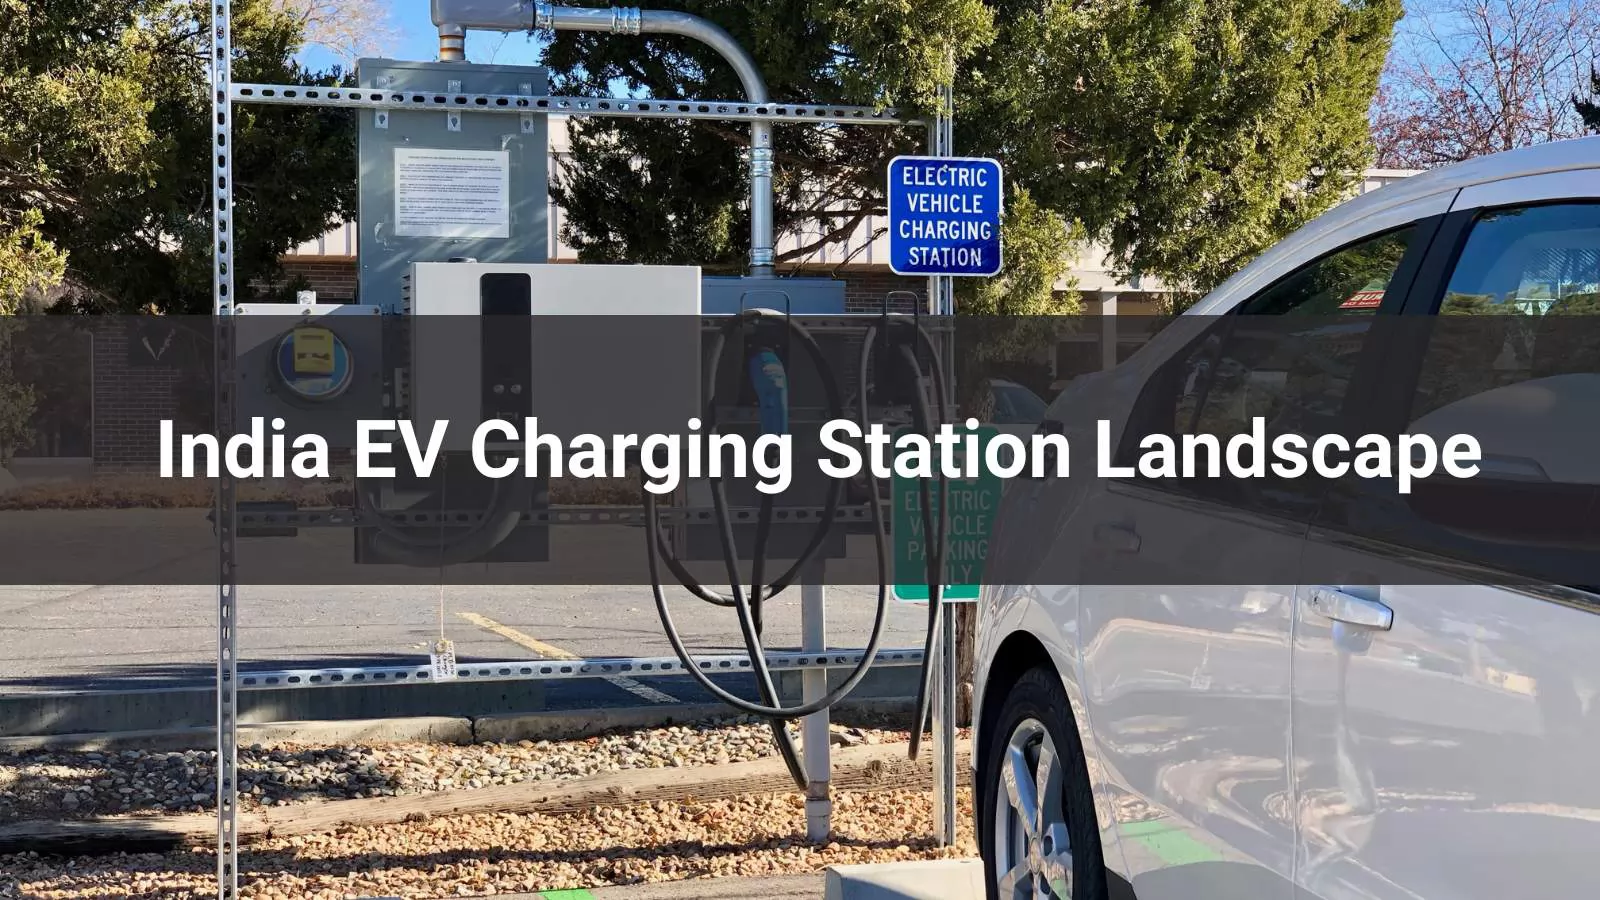
L'Inde est à l'aube d'une révolution des véhicules électriques, portée par des politiques gouvernementales ambitieuses, une demande croissante des consommateurs et des progrès technologiques rapides. En 2025, l'infrastructure de recharge du pays se développe à un rythme sans précédent, mais elle est confrontée à d'importants défis, notamment une distribution inégale, la fiabilité du réseau et des problèmes d'interopérabilité. Les centres urbains étant à la pointe du développement, tandis que les zones rurales sont à la traîne, la mise en place d'un réseau de recharge robuste, équitable et durable est essentielle pour permettre à l'Inde de devenir un leader mondial des véhicules électriques. Ce rapport examine l'état actuel du paysage de la recharge des véhicules électriques en Inde, les politiques clés, les opportunités, les défis et les stratégies pour bâtir un écosystème prêt pour l'avenir.
1. Situation actuelle et état des infrastructures
- Déploiement explosif des chargeurs, mais lacunes persistantes:
- Le nombre de bornes de recharge publiques/semi-publiques est passé de 6 586 en mars 2023 à 12 146 en février 2025, puis a bondi à 29 277 en mai 2025.
- À la fin de 2025, il y avait 25 202 stations de recharge publiques, concentrées dans les centres urbains : Karnataka (5 765), Maharashtra (3 728), Uttar Pradesh (1 989), Delhi et Tamil Nadu.
- Le ratio véhicules électriques/chargeurs reste sous-optimal.:
- Fin 2023, l'Inde comptait 1 borne de recharge pour 400 véhicules électriques, contre une moyenne mondiale de 1 borne de recharge pour 7 véhicules en Chine.
- Même l'Uttar Pradesh, un État avec un taux d'adoption élevé de véhicules électriques (plus de 400 000 véhicules), avait un ratio de 135 véhicules électriques par chargeur à la mi-2025, bien au-dessus de la fourchette idéale de 6 à 20.
- La recharge rapide reste limitée:
- Seulement environ 35% des chargeurs sont des unités rapides CC à l'échelle nationale.
- Les utilisateurs signalent de fréquentes pannes de bornes de recharge rapide, notamment sur les trajets interurbains.
2. Politiques gouvernementales et mesures réglementaires
- FAME-II et PM E-DRIVE:
- FAME-II a déployé 1 000 crores pour 7 000 points de recharge publics d'ici fin 2025, utilisant 751 TP3T de son budget de recharge de 893 crores.
- Le programme PM E-DRIVE (10 900 crores au total) alloue 2 000 crores aux chargeurs publics et vise 22 100 chargeurs pour véhicules à quatre roues d’ici mars 2026.
- Règlementation relative aux monuments historiques:
- Obligations en matière d'espacement des bornes de recharge : 1 borne tous les 3×3 km dans les grandes villes et 1 borne tous les 25 km sur les autoroutes/routes interurbaines.
- Incitations au niveau de l'État:
- La politique du Maharashtra en matière de véhicules électriques supprime les péages, impose des bornes de recharge tous les 25 km et exige une infrastructure pour véhicules électriques dans les complexes commerciaux et résidentiels.
- Dans le cadre de sa nouvelle politique, Delhi prévoit des bornes de recharge rapide tous les 5 km, des subventions et une signalétique dédiée aux véhicules électriques en bord de route.
- La politique de l'Uttar Pradesh en matière de véhicules électriques prévoit la construction de 300 nouvelles stations, des allégements fiscaux et des subventions, et vise à faire de l'État un pôle régional de fabrication de véhicules électriques.
- Changement de politique des équipementiers étrangers:
- Un nouveau projet de réglementation plafonne les investissements dans les infrastructures de recharge à seulement 51 TP3 000 milliards de dollars du total des investissements pour l'allégement tarifaire, ce qui indique une plus grande priorité accordée à la production locale qu'aux réseaux de recharge.
3. Opportunités de développement
- Extension de chargeur rapide:
- Des constructeurs comme Tata Motors, Maruti, Hyundai et MG développent leurs réseaux : Tata prévoit 30 000 bornes de recharge publiques et 500 “ méga bornes de recharge ”, Maruti vise 1 500 bornes de recharge dans les stations-service, Hyundai ambitionne d’installer 600 bornes de recharge rapide et MG s’associe à HPCL.
- Intégration des énergies renouvelables:
- Le système EZ Charge de Tata Power comprend plus de 86 000 bornes de recharge à domicile et plus de 5 300 points de recharge publics ; BluSmart, Fortum et IOC lancent des solutions de micro-réseaux à énergie solaire.
- Collaboration public-privé et normes de données:
- Une coalition (UEI) de ChargeZone, Pulse Energy et Kazam recherche l'interopérabilité et des systèmes de paiement unifiés semblables à l'UPI.
- Les directives gouvernementales relatives à la conformité à la norme Bharat AC-001/DC-001, ainsi qu'à la norme CCS/CHAdeMO, visent à rationaliser la compatibilité des chargeurs.
- Potentiel des régions de niveau 2/3:
- Les zones rurales et les petites villes sont à la traîne par rapport aux centres urbains ; cet écart spatial offre de nouvelles perspectives de croissance, soutenues par l'énergie solaire et les partenariats locaux.
4. Défis et contraintes
- Coûts d'investissement et d'intrants élevés:
- Un chargeur CC de 60 kW coûte entre 3 et 7 lakhs ; les coûts d'installation, y compris le terrain, le réseau et les autorisations, augmentent considérablement le coût total du projet.
- Faible utilisation et problèmes de retour sur investissement:
- Avec un taux d'utilisation de seulement 5%, de nombreux opérateurs de recharge, en particulier les plus petits CPO, sont confrontés à des retours retardés.
- problèmes de fiabilité du réseau:
- Les fluctuations de tension et la mauvaise qualité du réseau électrique en zone rurale entraînent fréquemment des interruptions de service des bornes de recharge.
- Disponibilité des terrains et retards bureaucratiques:
- L'acquisition de terrains de premier choix en ville ou l'obtention d'autorisations auprès des associations de résidents et des instances municipales restent un processus lent et coûteux.
- Interopérabilité et fragmentation des paiements:
- La multiplicité des normes et des applications propriétaires est source de difficultés.
5. Acteurs majeurs : profils et stratégies
Tata Power EZ Charge
- Plus de 5 300 points de recharge publics/semi-publics, plus de 86 000 bornes de recharge à domicile et plus de 850 bornes de recharge dans les dépôts de bus, répartis dans 530 villes.
- Plans : étendre le réseau à 25 000 stations publiques d’ici 2028 et à 400 000 d’ici 2027 grâce à l’initiative “ Open Collaboration 2.0 ” menée par les équipementiers.
- Parmi les principaux partenariats figurent HPCL et Shell pour la couverture interurbaine.
Tata Motors (TATA.ev)
- Lancement des bornes de recharge ultra-rapides “ Mega Charger ” et d'un réseau de bornes de recharge certifiées.
- Annonce du doublement du nombre de points de recharge pour atteindre 400 000 d’ici 2027 : 30 000 nouvelles bornes publiques + 500 mégastations.
Jio-bp Pulse
- 5 000 chargeurs, dont 40% sont des unités rapides CC.
- Confronté à des défis fonciers/de franchise malgré une disponibilité élevée.
efforts menés par les équipementiers
- Maruti Suzuki : 1 500 chargeurs dans les centres de service et assistance à l’installation à domicile.
- Hyundai prévoit d'augmenter le nombre de bornes de recharge rapide de 50 à 600 d'ici 2031 ; s'associe à ChargeZone pour accéder à 10 000 bornes.
- JSW MG : 1 559 chargeurs, en partenariat avec HPCL.
détaillants de carburant et fabricants de quincaillerie
- Indian Oil, BPCL et HPCL possèdent 18 000 stations-service ; le réseau de BPCL compterait 601 bornes de recharge non opérationnelles.
- Servotech : Fournit des chargeurs (AC/DC/jusqu'à 360 kW) à des prix de 3 à 30 lakhs d'unités.
- BluSmart et Fortum : projets pilotes de micro-réseaux d'énergie solaire alimentant 150 à 800 chargeurs.
Anari Energy
- Actuellement, un centre régional a été établi en Turquie et se déploie activement sur le marché sud-asiatique avec la coopération de nombreux clients indiens.
- Les produits couvrent à la fois les séries AC (7-22 kW) et DC (60-360 kW), y compris l'usage domestique et commercial, pour répondre aux besoins de charge de différents scénarios.
6. Perspectives et orientations stratégiques
- La recharge rapide comme pilier de la croissanceAugmenter la part des bornes de recharge rapide CC dans les corridors urbains-autoroutiers (objectif de 35 à 60% d'ici 2030).
- stations hybrides solaires: Développer l'intégration des énergies renouvelables pour compenser l'instabilité du réseau et réduire les dépenses d'exploitation.
- Système unifié de type UPILe gouvernement devrait institutionnaliser l'UEI pour une interopérabilité et des paiements sans faille.
- Extension de niveau 2/3Utiliser les PPP et l'intégration des DISCOM pour déployer des stations prioritairement destinées aux zones rurales.
- Solutions intelligentes pour le réseauDéployer des systèmes de stockage d'énergie, de gestion de la demande et de recharge intelligente pour stabiliser les charges du réseau.
- Solutions d'investissement et foncièresFinancement du déficit de viabilité, partage de terrains avec des stations-service, des centres commerciaux, des associations de résidents pour réduire les coûts d'installation.
7. Les avantages concurrentiels d'ANARI
- Agilité localiséeLa présence locale permet une mise en conformité plus rapide avec les réglementations locales et un support client réactif dans la langue locale.
- Expertise en matière de normes: Les solutions complètes couvrant la conformité IEC/ISO, la sécurité du réseau et la cybersécurité surpassent les capacités des marques locales.
- Navigation dans les politiquesUne expérience avérée en matière d'obtention d'incitations (subventions, PPP, allégements fiscaux) simplifie le déploiement.
- Évolutivité transfrontalièreSon implantation régionale confère à ANARI un avantage stratégique pour les déploiements multinationaux, inégalé par la plupart des entreprises locales.
- Intégration technologiqueL’expertise en matière de recharge intelligente via OCPP et d’énergies renouvelables contribue à répondre à la demande moderne d’intégration énergétique durable.
Conclusion
L'infrastructure de recharge pour véhicules électriques en Inde se trouve à un tournant décisif, sa croissance rapide étant freinée par des défis structurels et opérationnels. En privilégiant le déploiement de la recharge rapide, l'intégration des énergies renouvelables et l'adoption de normes unifiées, l'Inde peut réduire la fracture numérique entre zones urbaines et rurales et renforcer la confiance des utilisateurs. Des partenariats public-privé stratégiques, des financements innovants et des solutions technologiques seront essentiels pour un développement durable du réseau. Grâce à des efforts concertés, l'Inde a l'opportunité non seulement d'atteindre ses objectifs ambitieux en matière d'adoption des véhicules électriques, mais aussi de devenir une référence mondiale pour une infrastructure de recharge inclusive et résiliente d'ici 2030.


